Domain unternehmensvermittler.de kaufen?
Wir ziehen mit dem Projekt
unternehmensvermittler.de um.
Sind Sie am Kauf der Domain
unternehmensvermittler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensvermittler.de kaufen?
Wer war der bessere Stratege und Taktiker im Zweiten Weltkrieg?
Es ist schwierig, einen eindeutigen "besseren" Stratege und Taktiker im Zweiten Weltkrieg zu bestimmen, da es viele Faktoren gibt, die berücksichtigt werden müssen. Generäle wie Dwight D. Eisenhower, Georgi Schukow und Erwin Rommel haben alle beeindruckende strategische und taktische Leistungen erbracht und ihre jeweiligen Armeen erfolgreich geführt. Letztendlich hängt die Beurteilung davon ab, welche Kriterien und Erfolge man als maßgeblich betrachtet. **
War Hitler tatsächlich ein ausgezeichneter Stratege und Feldherr oder der Großfaz, wie ihn viele gerne nennen?
Es gibt unterschiedliche Meinungen darüber, ob Hitler ein ausgezeichneter Stratege und Feldherr war oder nicht. Einige argumentieren, dass er anfangs militärische Erfolge erzielte und seine Taktiken effektiv waren. Andere behaupten jedoch, dass seine Entscheidungen und sein Führungsstil im Laufe des Krieges zu schwerwiegenden Fehlern führten und letztendlich zur Niederlage Deutschlands beitrugen. **

Ähnliche Suchbegriffe für Stratege
Top-Angebote
Produkte zum Begriff Stratege:
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
War Adolf Hitler ein guter Stratege oder lag es an der simplen Taktik des Blitzkrieges, weshalb die Deutschen so schnell expandiert sind?
Es ist umstritten, ob Adolf Hitler ein guter Stratege war. Einige argumentieren, dass er geschickt die politische Situation ausnutzte und seine Ziele erreichte, während andere behaupten, dass seine Entscheidungen oft von persönlichen Vorlieben und Ideologien geprägt waren. Der Erfolg des Blitzkrieges beruhte jedoch nicht nur auf der simplen Taktik, sondern auch auf der Koordination von Luftwaffe, Panzern und Infanterie sowie der Überraschungseffekt, was zu schnellen territorialen Gewinnen führte. **
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **

Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
Top-Angebote
Produkte zum Begriff Stratege:
-
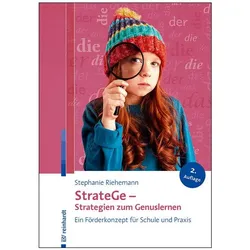
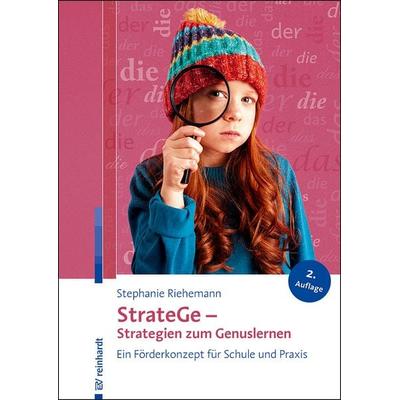
StrateGe - Strategien zum Genuslernen, Fachbücher von Stephanie RiehemannDas Fachbuch "StrateGe - Strategien zum Genuslernen" von Dr. Stephanie Riehemann bietet eine fundierte Herangehensweise zur Förderung der Genuskompetenz bei Kindern. Es richtet sich insbesondere an Fachkräfte in der Sprachbehindertenpädagogik und an Lehrende, die mit mehrsprachigen oder sprachentwicklungsverzögerten Kindern arbeiten. Das Buch thematisiert die Herausforderungen, die die korrekte Verwendung von Artikeln mit sich bringt, und stellt eine strategieorientierte Förderung vor, die auf selbstreguliertes Lernen abzielt. In acht strukturierten Fördereinheiten werden verschiedene Methoden und Tricks vorgestellt, die Kindern helfen, die Artikel im Deutschen besser zu verstehen und anzuwenden. Die praxisnahen Ansätze sind darauf ausgelegt, die grammatischen, narrativen und schriftsprachlichen Fähigkeiten der Kinder zu stärken und somit ihren schulischen Bildungserfolg zu unterstützen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer war der bessere Stratege und Taktiker im Zweiten Weltkrieg?
Es ist schwierig, einen eindeutigen "besseren" Stratege und Taktiker im Zweiten Weltkrieg zu bestimmen, da es viele Faktoren gibt, die berücksichtigt werden müssen. Generäle wie Dwight D. Eisenhower, Georgi Schukow und Erwin Rommel haben alle beeindruckende strategische und taktische Leistungen erbracht und ihre jeweiligen Armeen erfolgreich geführt. Letztendlich hängt die Beurteilung davon ab, welche Kriterien und Erfolge man als maßgeblich betrachtet. **
-
War Hitler tatsächlich ein ausgezeichneter Stratege und Feldherr oder der Großfaz, wie ihn viele gerne nennen?
Es gibt unterschiedliche Meinungen darüber, ob Hitler ein ausgezeichneter Stratege und Feldherr war oder nicht. Einige argumentieren, dass er anfangs militärische Erfolge erzielte und seine Taktiken effektiv waren. Andere behaupten jedoch, dass seine Entscheidungen und sein Führungsstil im Laufe des Krieges zu schwerwiegenden Fehlern führten und letztendlich zur Niederlage Deutschlands beitrugen. **
-
War Adolf Hitler ein guter Stratege oder lag es an der simplen Taktik des Blitzkrieges, weshalb die Deutschen so schnell expandiert sind?
Es ist umstritten, ob Adolf Hitler ein guter Stratege war. Einige argumentieren, dass er geschickt die politische Situation ausnutzte und seine Ziele erreichte, während andere behaupten, dass seine Entscheidungen oft von persönlichen Vorlieben und Ideologien geprägt waren. Der Erfolg des Blitzkrieges beruhte jedoch nicht nur auf der simplen Taktik, sondern auch auf der Koordination von Luftwaffe, Panzern und Infanterie sowie der Überraschungseffekt, was zu schnellen territorialen Gewinnen führte. **
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
Ähnliche Suchbegriffe für Stratege
-
StrateGe - Strategien zum Genuslernen, Taschenbuch von Stephanie Riehemann, Ernst Reinhardt Verlag, 978-3-497-03336-2Stratege - Strategien Zum Genuslernen, Taschenbuch Von Stephanie Riehemann, Ernst Reinhardt Verlag, 978-3-497-03336-2, Seitenanzahl: 9626,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.