Domain unternehmensvermittler.de kaufen?
Wir ziehen mit dem Projekt
unternehmensvermittler.de um.
Sind Sie am Kauf der Domain
unternehmensvermittler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensvermittler.de kaufen?
Wie funktioniert eine Stechhilfe?
Eine Stechhilfe ist ein medizinisches Gerät, das verwendet wird, um Blutproben für Tests wie die Messung des Blutzuckerspiegels zu entnehmen. Sie funktioniert, indem sie eine kleine Nadel verwendet, um die Haut zu durchdringen und eine Blutprobe zu entnehmen. Die Einstichtiefe kann je nach Hautdicke und Gewebeart angepasst werden. Die Stechhilfe wird normalerweise vor dem Gebrauch auf die gewünschte Einstichtiefe eingestellt und dann auf die Haut gedrückt, um die Nadel freizusetzen und die Blutprobe zu entnehmen. Nach dem Gebrauch sollte die Nadel sicher entsorgt werden, um Verletzungen zu vermeiden. **
Was ist eine Stechhilfe?
Eine Stechhilfe ist ein medizinisches Gerät, das verwendet wird, um Blut zu entnehmen, beispielsweise für die Messung des Blutzuckerspiegels bei Diabetikern. Sie besteht aus einem Federmechanismus, der eine Lanzette schnell und schmerzlos in die Haut sticht, um eine Blutprobe zu entnehmen. Die Einstichtiefe kann je nach Bedarf angepasst werden, um die Schmerzen für den Patienten zu minimieren. Stechhilfen sind in verschiedenen Ausführungen erhältlich, von manuellen bis zu elektronischen Geräten, die die Blutentnahme automatisch steuern. **

Ähnliche Suchbegriffe für Stechhilfe
Top-Angebote
Produkte zum Begriff Stechhilfe:
-
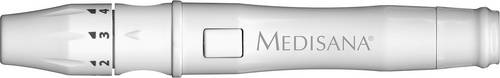
Meditouch Stechhilfe 1 STProdukteigenschaften: Medisana MediTouch Stechhilfe Produktbeschreibung: Stechhilfe für das Blutzuckermessgerät MediTouch 2 von Medisana. Hochwertige Stechhilfe für die Blutzuckermessgeräte MediTouch 2, Meditouch 2 dual, MediTouch 2 connect und Meditouch 2 connect dual von Medisana. Geeignet für folgende Medisana Produkte: MediTouch 2 mg/dL. Das Blutzuckermessgerät MediTouch 2 mg/dL vereint attraktives Design und hohe Anwenderfreundlichkeit. Das Medizinprodukt liefert präzise Messwerte in mg/dL. MediTouch 2 mmol/L. Das Blutzuckermessgerät MediTouch 2 mmol/L vereint attraktives Design und hohe Anwenderfreundlichkeit. Gemäß der ISO 15197 und der Teststreifen-Technologie liefert das Medizinprodukt präzise Messwerte in mmol/L. Quelle: https://www.medisana.de Stand: 06/20247,30 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter

-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **

Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Top-Angebote
Produkte zum Begriff Stechhilfe:
-
alphacheck professional StechhilfeDie alphacheck professional Stechhilfe dient zur einfachen Gewinnung von kapillarem Blut für die Blutzuckermessung mit dem alphacheck professional NFC Blutzuckermessgerät. Dazu passend können die alphacheck Soft Lanzetten in 2 verschiedenen Stärken verwendet werden (nicht im Lieferumfang enthalten). Die Stechhilfe ist kompatibel mit allen gängigen Lanzetten. - AST - Messung möglich (Alternate Site Testing) - einfache Bedienung - angenehme Handhabung - blickdichte Schutzkappe14,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Stechhilfe?
Eine Stechhilfe ist ein medizinisches Gerät, das verwendet wird, um Blutproben für Tests wie die Messung des Blutzuckerspiegels zu entnehmen. Sie funktioniert, indem sie eine kleine Nadel verwendet, um die Haut zu durchdringen und eine Blutprobe zu entnehmen. Die Einstichtiefe kann je nach Hautdicke und Gewebeart angepasst werden. Die Stechhilfe wird normalerweise vor dem Gebrauch auf die gewünschte Einstichtiefe eingestellt und dann auf die Haut gedrückt, um die Nadel freizusetzen und die Blutprobe zu entnehmen. Nach dem Gebrauch sollte die Nadel sicher entsorgt werden, um Verletzungen zu vermeiden. **
-
Was ist eine Stechhilfe?
Eine Stechhilfe ist ein medizinisches Gerät, das verwendet wird, um Blut zu entnehmen, beispielsweise für die Messung des Blutzuckerspiegels bei Diabetikern. Sie besteht aus einem Federmechanismus, der eine Lanzette schnell und schmerzlos in die Haut sticht, um eine Blutprobe zu entnehmen. Die Einstichtiefe kann je nach Bedarf angepasst werden, um die Schmerzen für den Patienten zu minimieren. Stechhilfen sind in verschiedenen Ausführungen erhältlich, von manuellen bis zu elektronischen Geräten, die die Blutentnahme automatisch steuern. **
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
Ähnliche Suchbegriffe für Stechhilfe
-
Meditouch Stechhilfe 1 STProdukteigenschaften: Medisana MediTouch Stechhilfe Produktbeschreibung: Stechhilfe für das Blutzuckermessgerät MediTouch 2 von Medisana. Hochwertige Stechhilfe für die Blutzuckermessgeräte MediTouch 2, Meditouch 2 dual, MediTouch 2 connect und Meditouch 2 connect dual von Medisana. Geeignet für folgende Medisana Produkte: MediTouch 2 mg/dL. Das Blutzuckermessgerät MediTouch 2 mg/dL vereint attraktives Design und hohe Anwenderfreundlichkeit. Das Medizinprodukt liefert präzise Messwerte in mg/dL. MediTouch 2 mmol/L. Das Blutzuckermessgerät MediTouch 2 mmol/L vereint attraktives Design und hohe Anwenderfreundlichkeit. Gemäß der ISO 15197 und der Teststreifen-Technologie liefert das Medizinprodukt präzise Messwerte in mmol/L. Quelle: https://www.medisana.de Stand: 06/20247,30 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mergers & AcquisitionsMergers & Acquisitions , M&A-Aktivitäten umfassen ein breites Themenspektrum, zu dem Unternehmenskäufe und -verkäufe, Beteiligungen, Fusionen und Joint Ventures genauso gehören wie strategische Allianzen. Die Motive für M&A-Aktivitäten können vielfältig sein, sie reichen von Wachstum über Restrukturierungen bis zu Nachfolgeregelungen. M&A haben sich zum einem Standardinstrument entwickelt und gehören heute sowohl für große Konzerne als auch für mittelständische Unternehmen zum strategischen Rüstzeug. Rund um die M&A-Aktivitäten hat sich ein M&A-Markt entwickelt. Renommierte Autorinnen und Autoren aus Unternehmens- und Rechtsberatung und aus der Wissenschaft analysieren in diesem Praxisbuch den M&A-Markt aus der Markt-, Transaktions- und Rechtsperspektive. Ihre Darstellungen umfassen gleichermaßen eine Bestandsaufnahme, Erfahrungswissen und Hilfestellungen für die Zukunft. Die 3. Auflage berücksichtigt die neueren Entwicklungen im M&A-Markt, bspw. im Kontext Nachhaltigkeit, und wurde hinsichtlich der regulatorischen Rahmenbedingungen auf den aktuellen Stand gebracht. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2024, Erscheinungsjahr: 20240605, Produktform: Leinen, Redaktion: Müller-Stewens, Günter~Schalast, Christoph~Binder, Andreas~Kunisch, Sven, Auflage: 24003, Auflage/Ausgabe: 3. Auflage 2024, Keyword: Akquisition; Akquisitionen; Andreas Binder; Carve-out; Christoph Schalast; Due Diligence; EFTA; Erfolgsfaktoren; Fusionen; Fusionskontrolle; Gesellschaftsrecht; Günter Müller-Stewens; Integrationserfolg; M&A; M&A-Berater; M&A-Transaktion; Mergers & Acquisitions; Post Merger Integration; Private Equity; Sven Kunisch; Unternehmensbewertung; Unternehmenskauf; Unternehmenskäufe; Unternehmenstransaktion; Wertsteigerung; Zusammenschluss; Übernahme, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Mergers and Acquisitions~Buy-out~Management / Buy-Out~Übernahme (wirtschaftlich) - Übernahmerecht (wirtschaftlich)~Fusion (wirtschaftlich)~Verschmelzung (wirtschaftlich), Fachkategorie: Betriebswirtschaftslehre, allgemein~Übernahmen, Fusionen und Buy-outs, M&A, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 187, Höhe: 58, Gewicht: 1610, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.