Domain unternehmensvermittler.de kaufen?
Wir ziehen mit dem Projekt
unternehmensvermittler.de um.
Sind Sie am Kauf der Domain
unternehmensvermittler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensvermittler.de kaufen?
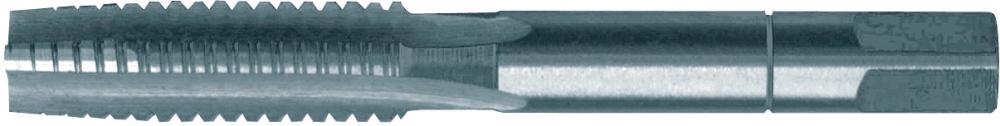
Warum haben Radbolzen feingewinde und kein regelgewinde?
Radbolzen haben in der Regel ein Feingewinde, da dies eine höhere Festigkeit und Belastbarkeit bietet. Feingewinde ermöglichen auch eine bessere Verteilung der Kräfte auf die Gewindegänge, was die Stabilität und Sicherheit der Räder erhöht. Zudem sorgen Feingewinde dafür, dass sich die Radbolzen weniger leicht lösen können, da sie sich fester und sicherer im Gewinde verankern. Ein Regelgewinde würde aufgrund seiner gröberen Struktur nicht die gleiche Sicherheit und Festigkeit bieten wie ein Feingewinde. **
Welchen Vorteil hat das feingewinde gegenüber dem regelgewinde?
Welchen Vorteil hat das Feingewinde gegenüber dem Regelgewinde? Feingewinde bieten eine höhere Festigkeit und Tragfähigkeit im Vergleich zu Regelgewinden, da sie eine größere Kontaktfläche zwischen den Gewindegängen haben. Zudem ermöglichen Feingewinde eine präzisere Justierung und Feinabstimmung von Bauteilen, da sie eine feinere Gewindesteigung haben. Dies ist besonders wichtig in Anwendungen, bei denen eine hohe Genauigkeit erforderlich ist. Darüber hinaus können Feingewinde dazu beitragen, das Risiko von Lockerungen oder ungewolltem Lösen von Verbindungen zu reduzieren, da sie eine höhere Reibung erzeugen. Insgesamt bieten Feingewinde also eine bessere Kontrolle, Stabilität und Zuverlässigkeit in verschiedenen Anwendungen. **
Ähnliche Suchbegriffe für Regelgewinde
Top-Angebote
Produkte zum Begriff Regelgewinde:
-
Praxishandbuch Unternehmensnachfolge, Fachbücher von Christopher RiedelIn der umfassend aktualisierten Neuauflage des „Praxishandbuch Unternehmensnachfolge“ geben erfahrene Praktiker einen ausführlichen Überblick über bewährte Planungs-, Gestaltungs- und Umsetzungsinstrumente einer erfolgreichen Zukunftssicherung für Unternehmen und Unternehmerfamilien. Das Buch gliedert sich in zwei Teile. Im ersten Teil werden die Grundlagen der Unternehmensnachfolge dargestellt, wie die Strukturierung des Nachfolgeprozesses, interdisziplinäre Zusammenarbeit im Mandat, handels- und gesellschaftsrechtliche Grundlagen der Unternehmensnachfolge, Erbschaft- und Schenkungsteuer, ertragsteuerliche Grundlagen, Unternehmensbewertung und Übergabe unter Niessbrauchsvorbehalt. Im zweiten Teil werden einzelne Aspekte vertieft, um für spezielle Fragestellungen die passenden Antworten darzustellen. Behandelt werden unter anderem das Unternehmertestament, die Testamentsvollstreckung im Unternehmensbereich, Umwandlungen und ihre steuerlichen Konsequenzen, die Stiftung, Verzichtsverträge, Mediation, Familiengesellschaften, die Beteiligung Minderjähriger, finanzplanerische Aspekte, Pflichtteilsreduzierung und der Unternehmensverkauf. Ergänzt werden die Ausführungen durch zahlreiche Abbildungen, Formulierungsbeispiele und Hinweise.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Mergers & Acquisitions, Fachbücher von Gerhard PicotDas bewährte Handbuch bietet Unterstützung bei der Planung, Durchführung und Integration von M&A-Massnahmen. Folgende Themen wurden neu aufgenommen: Netzwerke und Kooperationen, M&A-Wellen, zukunftsorientierte Unternehmensgestaltung, Integrationsmanagement, interne und externe Unternehmenskommunikation, M&A-Transaktionen in Konzernunternehmen. Die 5. Auflage ist noch besser auf die Praxis ausgerichtet - mit vielen konkreten Fallbeispielen und nützlichen Arbeitshilfen.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Bei welchen Gewindeprofilen gibt es Regelgewinde und Feingewinde?
Bei welchen Gewindeprofilen gibt es Regelgewinde und Feingewinde? Regelgewinde und Feingewinde kommen bei metrischen Gewinden vor. Metrische Regelgewinde haben einen größeren Steigungswinkel und sind für allgemeine Anwendungen geeignet, während metrische Feingewinde einen kleineren Steigungswinkel haben und für präzisere Anwendungen verwendet werden. Beide Gewindearten sind genormt, um die Interoperabilität von Schrauben und Muttern zu gewährleisten. Regelgewinde sind häufiger anzutreffen, während Feingewinde in speziellen Fällen eingesetzt werden, in denen eine höhere Präzision erforderlich ist. **
-
Wie wird ein Flachgewinde im Vergleich zu einem Regelgewinde eingesetzt und welche Vorteile bietet es?
Ein Flachgewinde wird verwendet, wenn eine hohe axiale Belastung und eine geringe Reibung erforderlich sind. Im Vergleich zu einem Regelgewinde hat ein Flachgewinde einen größeren Gewindesteigungswinkel, was zu einer schnelleren Bewegung führt. Die Vorteile eines Flachgewindes sind eine höhere Effizienz, eine bessere Positioniergenauigkeit und eine längere Lebensdauer. **
-
Was ist der Unterschied zwischen Regelgewinde und Feingewinde bei Gewindeschrauben und wann sollte man welches verwenden?
Regelgewinde haben einen größeren Gewindesteigungswinkel und sind robuster, während Feingewinde eine feinere Gewindesteigung haben und für präzisere Anwendungen geeignet sind. Regelgewinde werden normalerweise für allgemeine Anwendungen verwendet, während Feingewinde für empfindliche Bauteile oder hochpräzise Anwendungen empfohlen werden. **
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
Top-Angebote
Produkte zum Begriff Regelgewinde:
-
Unternehmensnachfolge, Fachbücher von Andreas WiesehahnDieses Buch unterstützt Sie umfassend bei der Unternehmensnachfolge in allen wichtigen betriebswirtschaftlichen, rechtlichen, organisatorischen, steuerlichen und psychologischen Fragen sowie bei der Umsetzung Ihrer individuellen Nachfolgestrategie. Hierzu werden unter anderem die verschiedenen Formen der Unternehmensnachfolge, etwa familieninterne Lösungen, Verkauf oder die Gründung einer Stiftung dargestellt. Ein weiterer Schwerpunkt ist die Finanzierung der Unternehmensnachfolge, wobei sowohl traditionelle Finanzierungswege als auch alternative Lösungen wie Private Equity-Beteiligungen vorgestellt werden. Für die 2. Auflage wurde das Werk aktualisiert und erweitert. Thematisch neu aufgenommen wurden vor allem die Rolle von Frauen bei der Unternehmensnachfolge, die Analyse der Entwicklung der Unternehmensnachfolge in der Region Bonn/Rhein-Sieg und Überlegungen zum Nachfolgecontrolling. Durch seinen klaren Aufbau und eine verständliche Sprache bietet das Buch in 35 Kapiteln umfassende und praxisnahe Orientierung. Ein besonderes Highlight sind 12 Interviews mit Unternehmern, unter ihnen zahlreiche 'Hidden Champions', die persönliche Einblicke in ihre Erfahrungen gewähren.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Unternehmensnachfolge, Fachbücher von Christopher RiedelIn der umfassend aktualisierten Neuauflage des „Praxishandbuch Unternehmensnachfolge“ geben erfahrene Praktiker einen ausführlichen Überblick über bewährte Planungs-, Gestaltungs- und Umsetzungsinstrumente einer erfolgreichen Zukunftssicherung für Unternehmen und Unternehmerfamilien. Das Buch gliedert sich in zwei Teile. Im ersten Teil werden die Grundlagen der Unternehmensnachfolge dargestellt, wie die Strukturierung des Nachfolgeprozesses, interdisziplinäre Zusammenarbeit im Mandat, handels- und gesellschaftsrechtliche Grundlagen der Unternehmensnachfolge, Erbschaft- und Schenkungsteuer, ertragsteuerliche Grundlagen, Unternehmensbewertung und Übergabe unter Niessbrauchsvorbehalt. Im zweiten Teil werden einzelne Aspekte vertieft, um für spezielle Fragestellungen die passenden Antworten darzustellen. Behandelt werden unter anderem das Unternehmertestament, die Testamentsvollstreckung im Unternehmensbereich, Umwandlungen und ihre steuerlichen Konsequenzen, die Stiftung, Verzichtsverträge, Mediation, Familiengesellschaften, die Beteiligung Minderjähriger, finanzplanerische Aspekte, Pflichtteilsreduzierung und der Unternehmensverkauf. Ergänzt werden die Ausführungen durch zahlreiche Abbildungen, Formulierungsbeispiele und Hinweise.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Radbolzen feingewinde und kein regelgewinde?
Radbolzen haben in der Regel ein Feingewinde, da dies eine höhere Festigkeit und Belastbarkeit bietet. Feingewinde ermöglichen auch eine bessere Verteilung der Kräfte auf die Gewindegänge, was die Stabilität und Sicherheit der Räder erhöht. Zudem sorgen Feingewinde dafür, dass sich die Radbolzen weniger leicht lösen können, da sie sich fester und sicherer im Gewinde verankern. Ein Regelgewinde würde aufgrund seiner gröberen Struktur nicht die gleiche Sicherheit und Festigkeit bieten wie ein Feingewinde. **
-
Welchen Vorteil hat das feingewinde gegenüber dem regelgewinde?
Welchen Vorteil hat das Feingewinde gegenüber dem Regelgewinde? Feingewinde bieten eine höhere Festigkeit und Tragfähigkeit im Vergleich zu Regelgewinden, da sie eine größere Kontaktfläche zwischen den Gewindegängen haben. Zudem ermöglichen Feingewinde eine präzisere Justierung und Feinabstimmung von Bauteilen, da sie eine feinere Gewindesteigung haben. Dies ist besonders wichtig in Anwendungen, bei denen eine hohe Genauigkeit erforderlich ist. Darüber hinaus können Feingewinde dazu beitragen, das Risiko von Lockerungen oder ungewolltem Lösen von Verbindungen zu reduzieren, da sie eine höhere Reibung erzeugen. Insgesamt bieten Feingewinde also eine bessere Kontrolle, Stabilität und Zuverlässigkeit in verschiedenen Anwendungen. **
-
Bei welchen Gewindeprofilen gibt es Regelgewinde und Feingewinde?
Bei welchen Gewindeprofilen gibt es Regelgewinde und Feingewinde? Regelgewinde und Feingewinde kommen bei metrischen Gewinden vor. Metrische Regelgewinde haben einen größeren Steigungswinkel und sind für allgemeine Anwendungen geeignet, während metrische Feingewinde einen kleineren Steigungswinkel haben und für präzisere Anwendungen verwendet werden. Beide Gewindearten sind genormt, um die Interoperabilität von Schrauben und Muttern zu gewährleisten. Regelgewinde sind häufiger anzutreffen, während Feingewinde in speziellen Fällen eingesetzt werden, in denen eine höhere Präzision erforderlich ist. **
-
Wie wird ein Flachgewinde im Vergleich zu einem Regelgewinde eingesetzt und welche Vorteile bietet es?
Ein Flachgewinde wird verwendet, wenn eine hohe axiale Belastung und eine geringe Reibung erforderlich sind. Im Vergleich zu einem Regelgewinde hat ein Flachgewinde einen größeren Gewindesteigungswinkel, was zu einer schnelleren Bewegung führt. Die Vorteile eines Flachgewindes sind eine höhere Effizienz, eine bessere Positioniergenauigkeit und eine längere Lebensdauer. **
Ähnliche Suchbegriffe für Regelgewinde
-
Handbuch Mergers & Acquisitions, Fachbücher von Gerhard PicotDas bewährte Handbuch bietet Unterstützung bei der Planung, Durchführung und Integration von M&A-Massnahmen. Folgende Themen wurden neu aufgenommen: Netzwerke und Kooperationen, M&A-Wellen, zukunftsorientierte Unternehmensgestaltung, Integrationsmanagement, interne und externe Unternehmenskommunikation, M&A-Transaktionen in Konzernunternehmen. Die 5. Auflage ist noch besser auf die Praxis ausgerichtet - mit vielen konkreten Fallbeispielen und nützlichen Arbeitshilfen.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mergers & AcquisitionsMergers & Acquisitions , M&A-Aktivitäten umfassen ein breites Themenspektrum, zu dem Unternehmenskäufe und -verkäufe, Beteiligungen, Fusionen und Joint Ventures genauso gehören wie strategische Allianzen. Die Motive für M&A-Aktivitäten können vielfältig sein, sie reichen von Wachstum über Restrukturierungen bis zu Nachfolgeregelungen. M&A haben sich zum einem Standardinstrument entwickelt und gehören heute sowohl für große Konzerne als auch für mittelständische Unternehmen zum strategischen Rüstzeug. Rund um die M&A-Aktivitäten hat sich ein M&A-Markt entwickelt. Renommierte Autorinnen und Autoren aus Unternehmens- und Rechtsberatung und aus der Wissenschaft analysieren in diesem Praxisbuch den M&A-Markt aus der Markt-, Transaktions- und Rechtsperspektive. Ihre Darstellungen umfassen gleichermaßen eine Bestandsaufnahme, Erfahrungswissen und Hilfestellungen für die Zukunft. Die 3. Auflage berücksichtigt die neueren Entwicklungen im M&A-Markt, bspw. im Kontext Nachhaltigkeit, und wurde hinsichtlich der regulatorischen Rahmenbedingungen auf den aktuellen Stand gebracht. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2024, Erscheinungsjahr: 20240605, Produktform: Leinen, Redaktion: Müller-Stewens, Günter~Schalast, Christoph~Binder, Andreas~Kunisch, Sven, Auflage: 24003, Auflage/Ausgabe: 3. Auflage 2024, Keyword: Akquisition; Akquisitionen; Andreas Binder; Carve-out; Christoph Schalast; Due Diligence; EFTA; Erfolgsfaktoren; Fusionen; Fusionskontrolle; Gesellschaftsrecht; Günter Müller-Stewens; Integrationserfolg; M&A; M&A-Berater; M&A-Transaktion; Mergers & Acquisitions; Post Merger Integration; Private Equity; Sven Kunisch; Unternehmensbewertung; Unternehmenskauf; Unternehmenskäufe; Unternehmenstransaktion; Wertsteigerung; Zusammenschluss; Übernahme, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Mergers and Acquisitions~Buy-out~Management / Buy-Out~Übernahme (wirtschaftlich) - Übernahmerecht (wirtschaftlich)~Fusion (wirtschaftlich)~Verschmelzung (wirtschaftlich), Fachkategorie: Betriebswirtschaftslehre, allgemein~Übernahmen, Fusionen und Buy-outs, M&A, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 187, Höhe: 58, Gewicht: 1610, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Regelgewinde und Feingewinde bei Gewindeschrauben und wann sollte man welches verwenden?
Regelgewinde haben einen größeren Gewindesteigungswinkel und sind robuster, während Feingewinde eine feinere Gewindesteigung haben und für präzisere Anwendungen geeignet sind. Regelgewinde werden normalerweise für allgemeine Anwendungen verwendet, während Feingewinde für empfindliche Bauteile oder hochpräzise Anwendungen empfohlen werden. **
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.