Domain unternehmensvermittler.de kaufen?
Wir ziehen mit dem Projekt
unternehmensvermittler.de um.
Sind Sie am Kauf der Domain
unternehmensvermittler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensvermittler.de kaufen?
Was bedeutet "pius" auf Latein?
"Pius" bedeutet auf Latein "fromm" oder "fromm und gerecht". Es wird oft verwendet, um eine Person zu beschreiben, die besonders religiös oder tugendhaft ist. In der römischen Geschichte wurde der Titel "Pius" auch manchmal an Kaiser verliehen, um ihre Frömmigkeit und Loyalität zu betonen. **
Hat der sogenannte Papst Pius XII. mit den damaligen Nationalsozialisten zusammengearbeitet?
Es gibt unterschiedliche Meinungen und Kontroversen darüber, ob Papst Pius XII. während des Zweiten Weltkriegs mit den Nationalsozialisten zusammengearbeitet hat. Einige argumentieren, dass er zu wenig getan hat, um die Judenverfolgung zu stoppen, während andere behaupten, dass er heimlich Widerstand geleistet hat. Die genaue Natur der Beziehung zwischen Pius XII. und den Nationalsozialisten bleibt Gegenstand der Debatte. **


Ähnliche Suchbegriffe für Pius
Top-Angebote
Produkte zum Begriff Pius:
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
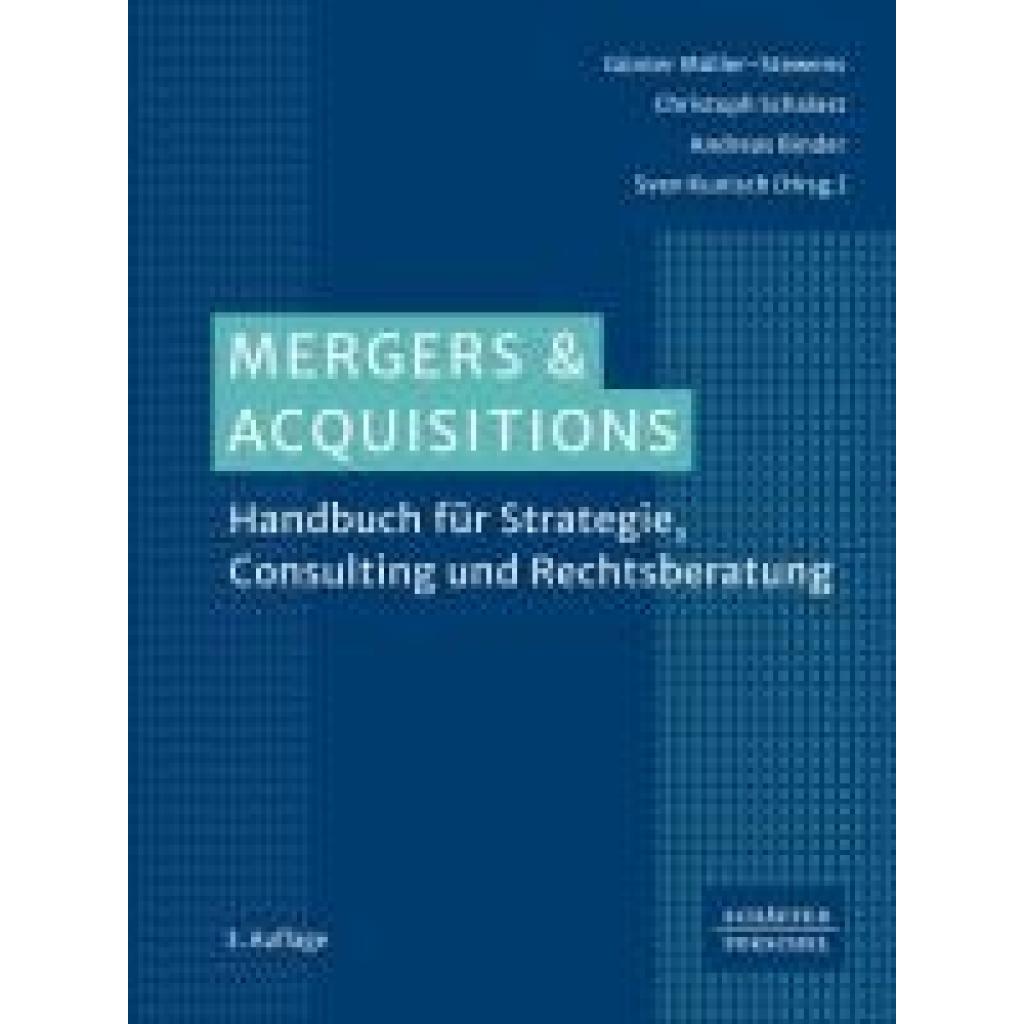
Mergers & AcquisitionsMergers & Acquisitions , M&A-Aktivitäten umfassen ein breites Themenspektrum, zu dem Unternehmenskäufe und -verkäufe, Beteiligungen, Fusionen und Joint Ventures genauso gehören wie strategische Allianzen. Die Motive für M&A-Aktivitäten können vielfältig sein, sie reichen von Wachstum über Restrukturierungen bis zu Nachfolgeregelungen. M&A haben sich zum einem Standardinstrument entwickelt und gehören heute sowohl für große Konzerne als auch für mittelständische Unternehmen zum strategischen Rüstzeug. Rund um die M&A-Aktivitäten hat sich ein M&A-Markt entwickelt. Renommierte Autorinnen und Autoren aus Unternehmens- und Rechtsberatung und aus der Wissenschaft analysieren in diesem Praxisbuch den M&A-Markt aus der Markt-, Transaktions- und Rechtsperspektive. Ihre Darstellungen umfassen gleichermaßen eine Bestandsaufnahme, Erfahrungswissen und Hilfestellungen für die Zukunft. Die 3. Auflage berücksichtigt die neueren Entwicklungen im M&A-Markt, bspw. im Kontext Nachhaltigkeit, und wurde hinsichtlich der regulatorischen Rahmenbedingungen auf den aktuellen Stand gebracht. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2024, Erscheinungsjahr: 20240605, Produktform: Leinen, Redaktion: Müller-Stewens, Günter~Schalast, Christoph~Binder, Andreas~Kunisch, Sven, Auflage: 24003, Auflage/Ausgabe: 3. Auflage 2024, Keyword: Akquisition; Akquisitionen; Andreas Binder; Carve-out; Christoph Schalast; Due Diligence; EFTA; Erfolgsfaktoren; Fusionen; Fusionskontrolle; Gesellschaftsrecht; Günter Müller-Stewens; Integrationserfolg; M&A; M&A-Berater; M&A-Transaktion; Mergers & Acquisitions; Post Merger Integration; Private Equity; Sven Kunisch; Unternehmensbewertung; Unternehmenskauf; Unternehmenskäufe; Unternehmenstransaktion; Wertsteigerung; Zusammenschluss; Übernahme, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Mergers and Acquisitions~Buy-out~Management / Buy-Out~Übernahme (wirtschaftlich) - Übernahmerecht (wirtschaftlich)~Fusion (wirtschaftlich)~Verschmelzung (wirtschaftlich), Fachkategorie: Betriebswirtschaftslehre, allgemein~Übernahmen, Fusionen und Buy-outs, M&A, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 187, Höhe: 58, Gewicht: 1610, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Gibt es noch echte Audioaufzeichnungen der Weihnachtsansprache von Pius XII. aus dem Jahr 1942?
Es gibt keine bekannten echten Audioaufzeichnungen der Weihnachtsansprache von Pius XII. aus dem Jahr 1942. Obwohl es einige Aufzeichnungen von späteren Weihnachtsansprachen des Papstes gibt, gibt es keine verlässlichen Aufzeichnungen aus dieser speziellen Zeit. Es gibt jedoch schriftliche Aufzeichnungen und Berichte über den Inhalt der Ansprache. **
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
Top-Angebote
Produkte zum Begriff Pius:
-
Stöhr Pius MützeStöhr Pius Mütze Die Stöhr Pius Mütze ist ein stilvolles Accessoire für kalte Tage. Mit ihrem modernen Pixelmuster setzt sie modische Akzente, während das weiche Innenfleece für angenehme Wärme und hohen Tragekomfort sorgt. Dank des elastischen Materials passt sich die Unisex-Mütze optimal an und ist damit für unterschiedliche Kopfgrößen geeignet. Leicht und funktional begleitet sie dich zuverlässig durch die Winterzeit. Details: Modernes Pixelmuster im Strickdesign Weiches Innenfleece für Wärme und Komfort Elastisches Material für gute Passform Unisex tragbar für Damen und Herren Leicht und angenehm zu tragen Technische Daten: Material: 50 % Wolle, 50 % Polyacryl + 100 % Polyester (Fleece) Gewicht: ca. 75 g Lieferumfang: 1 Stöhr Pius Mütze24,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
blauklang, Belletristik von Pius StrassmannDen Gedichten von Pius Strassmann liegt die Erfahrung einer zerrissenen Welt zugrunde. Das Ich, das sich in ihnen zu Wort meldet, setzt sich dieser Zerrissenheit aus. Sein Ort ist das Dazwischen. Dort sind die Gegensätze besonders deutlich zu spüren, dort werden sie in Sprache fassbar: Licht und Dunkel, Hektik und Stille, Wirklichkeit und Traum. Die Gedichte zeugen vom Versuch, sich aus den Polarisierungen zu lösen und jenseits von ihnen zu einer neuen Freiheit zu gelangen. In ihnen schwingt etwas wunderbar Leichtes mit, das ahnen lässt, wohin die Reise führt. Nicht weg aus der Welt, sondern mitten in sie, hin zum sinnlichen Erleben von Klang und Farbe, hin zu den Überraschungen des Alltags, hin zu den Spielen des Wassers, des Nebels, der Winde.27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "pius" auf Latein?
"Pius" bedeutet auf Latein "fromm" oder "fromm und gerecht". Es wird oft verwendet, um eine Person zu beschreiben, die besonders religiös oder tugendhaft ist. In der römischen Geschichte wurde der Titel "Pius" auch manchmal an Kaiser verliehen, um ihre Frömmigkeit und Loyalität zu betonen. **
-
Hat der sogenannte Papst Pius XII. mit den damaligen Nationalsozialisten zusammengearbeitet?
Es gibt unterschiedliche Meinungen und Kontroversen darüber, ob Papst Pius XII. während des Zweiten Weltkriegs mit den Nationalsozialisten zusammengearbeitet hat. Einige argumentieren, dass er zu wenig getan hat, um die Judenverfolgung zu stoppen, während andere behaupten, dass er heimlich Widerstand geleistet hat. Die genaue Natur der Beziehung zwischen Pius XII. und den Nationalsozialisten bleibt Gegenstand der Debatte. **
-
Gibt es noch echte Audioaufzeichnungen der Weihnachtsansprache von Pius XII. aus dem Jahr 1942?
Es gibt keine bekannten echten Audioaufzeichnungen der Weihnachtsansprache von Pius XII. aus dem Jahr 1942. Obwohl es einige Aufzeichnungen von späteren Weihnachtsansprachen des Papstes gibt, gibt es keine verlässlichen Aufzeichnungen aus dieser speziellen Zeit. Es gibt jedoch schriftliche Aufzeichnungen und Berichte über den Inhalt der Ansprache. **
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
Ähnliche Suchbegriffe für Pius
-
Mergers & AcquisitionsMergers & Acquisitions , M&A-Aktivitäten umfassen ein breites Themenspektrum, zu dem Unternehmenskäufe und -verkäufe, Beteiligungen, Fusionen und Joint Ventures genauso gehören wie strategische Allianzen. Die Motive für M&A-Aktivitäten können vielfältig sein, sie reichen von Wachstum über Restrukturierungen bis zu Nachfolgeregelungen. M&A haben sich zum einem Standardinstrument entwickelt und gehören heute sowohl für große Konzerne als auch für mittelständische Unternehmen zum strategischen Rüstzeug. Rund um die M&A-Aktivitäten hat sich ein M&A-Markt entwickelt. Renommierte Autorinnen und Autoren aus Unternehmens- und Rechtsberatung und aus der Wissenschaft analysieren in diesem Praxisbuch den M&A-Markt aus der Markt-, Transaktions- und Rechtsperspektive. Ihre Darstellungen umfassen gleichermaßen eine Bestandsaufnahme, Erfahrungswissen und Hilfestellungen für die Zukunft. Die 3. Auflage berücksichtigt die neueren Entwicklungen im M&A-Markt, bspw. im Kontext Nachhaltigkeit, und wurde hinsichtlich der regulatorischen Rahmenbedingungen auf den aktuellen Stand gebracht. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2024, Erscheinungsjahr: 20240605, Produktform: Leinen, Redaktion: Müller-Stewens, Günter~Schalast, Christoph~Binder, Andreas~Kunisch, Sven, Auflage: 24003, Auflage/Ausgabe: 3. Auflage 2024, Keyword: Akquisition; Akquisitionen; Andreas Binder; Carve-out; Christoph Schalast; Due Diligence; EFTA; Erfolgsfaktoren; Fusionen; Fusionskontrolle; Gesellschaftsrecht; Günter Müller-Stewens; Integrationserfolg; M&A; M&A-Berater; M&A-Transaktion; Mergers & Acquisitions; Post Merger Integration; Private Equity; Sven Kunisch; Unternehmensbewertung; Unternehmenskauf; Unternehmenskäufe; Unternehmenstransaktion; Wertsteigerung; Zusammenschluss; Übernahme, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Mergers and Acquisitions~Buy-out~Management / Buy-Out~Übernahme (wirtschaftlich) - Übernahmerecht (wirtschaftlich)~Fusion (wirtschaftlich)~Verschmelzung (wirtschaftlich), Fachkategorie: Betriebswirtschaftslehre, allgemein~Übernahmen, Fusionen und Buy-outs, M&A, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 187, Höhe: 58, Gewicht: 1610, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.