Domain unternehmensvermittler.de kaufen?
Wir ziehen mit dem Projekt
unternehmensvermittler.de um.
Sind Sie am Kauf der Domain
unternehmensvermittler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensvermittler.de kaufen?
Wie fällt der Asics Gel Lyte III aus?
Der Asics Gel Lyte III fällt in der Regel true to size aus. Es wird empfohlen, die normale Schuhgröße zu bestellen. Einige Nutzer berichten jedoch, dass der Schuh etwas schmal geschnitten ist, daher könnte es für Menschen mit breiteren Füßen ratsam sein, eine halbe Größe größer zu bestellen. Es ist auch zu beachten, dass die Passform je nach Modell und Material variieren kann. **
Wie fällt der Asics Gel Lyte III aus?
Der Asics Gel Lyte III fällt in der Regel true to size aus. Es wird empfohlen, die normale Schuhgröße zu bestellen. Allerdings kann es je nach individuellem Fußtyp und Vorlieben auch ratsam sein, eine halbe Größe größer oder kleiner zu wählen. Es ist daher ratsam, vor dem Kauf die Größentabelle des Herstellers zu überprüfen oder gegebenenfalls eine Anprobe im Geschäft durchzuführen. **

Ähnliche Suchbegriffe für Lyte
Top-Angebote
Produkte zum Begriff Lyte:
-
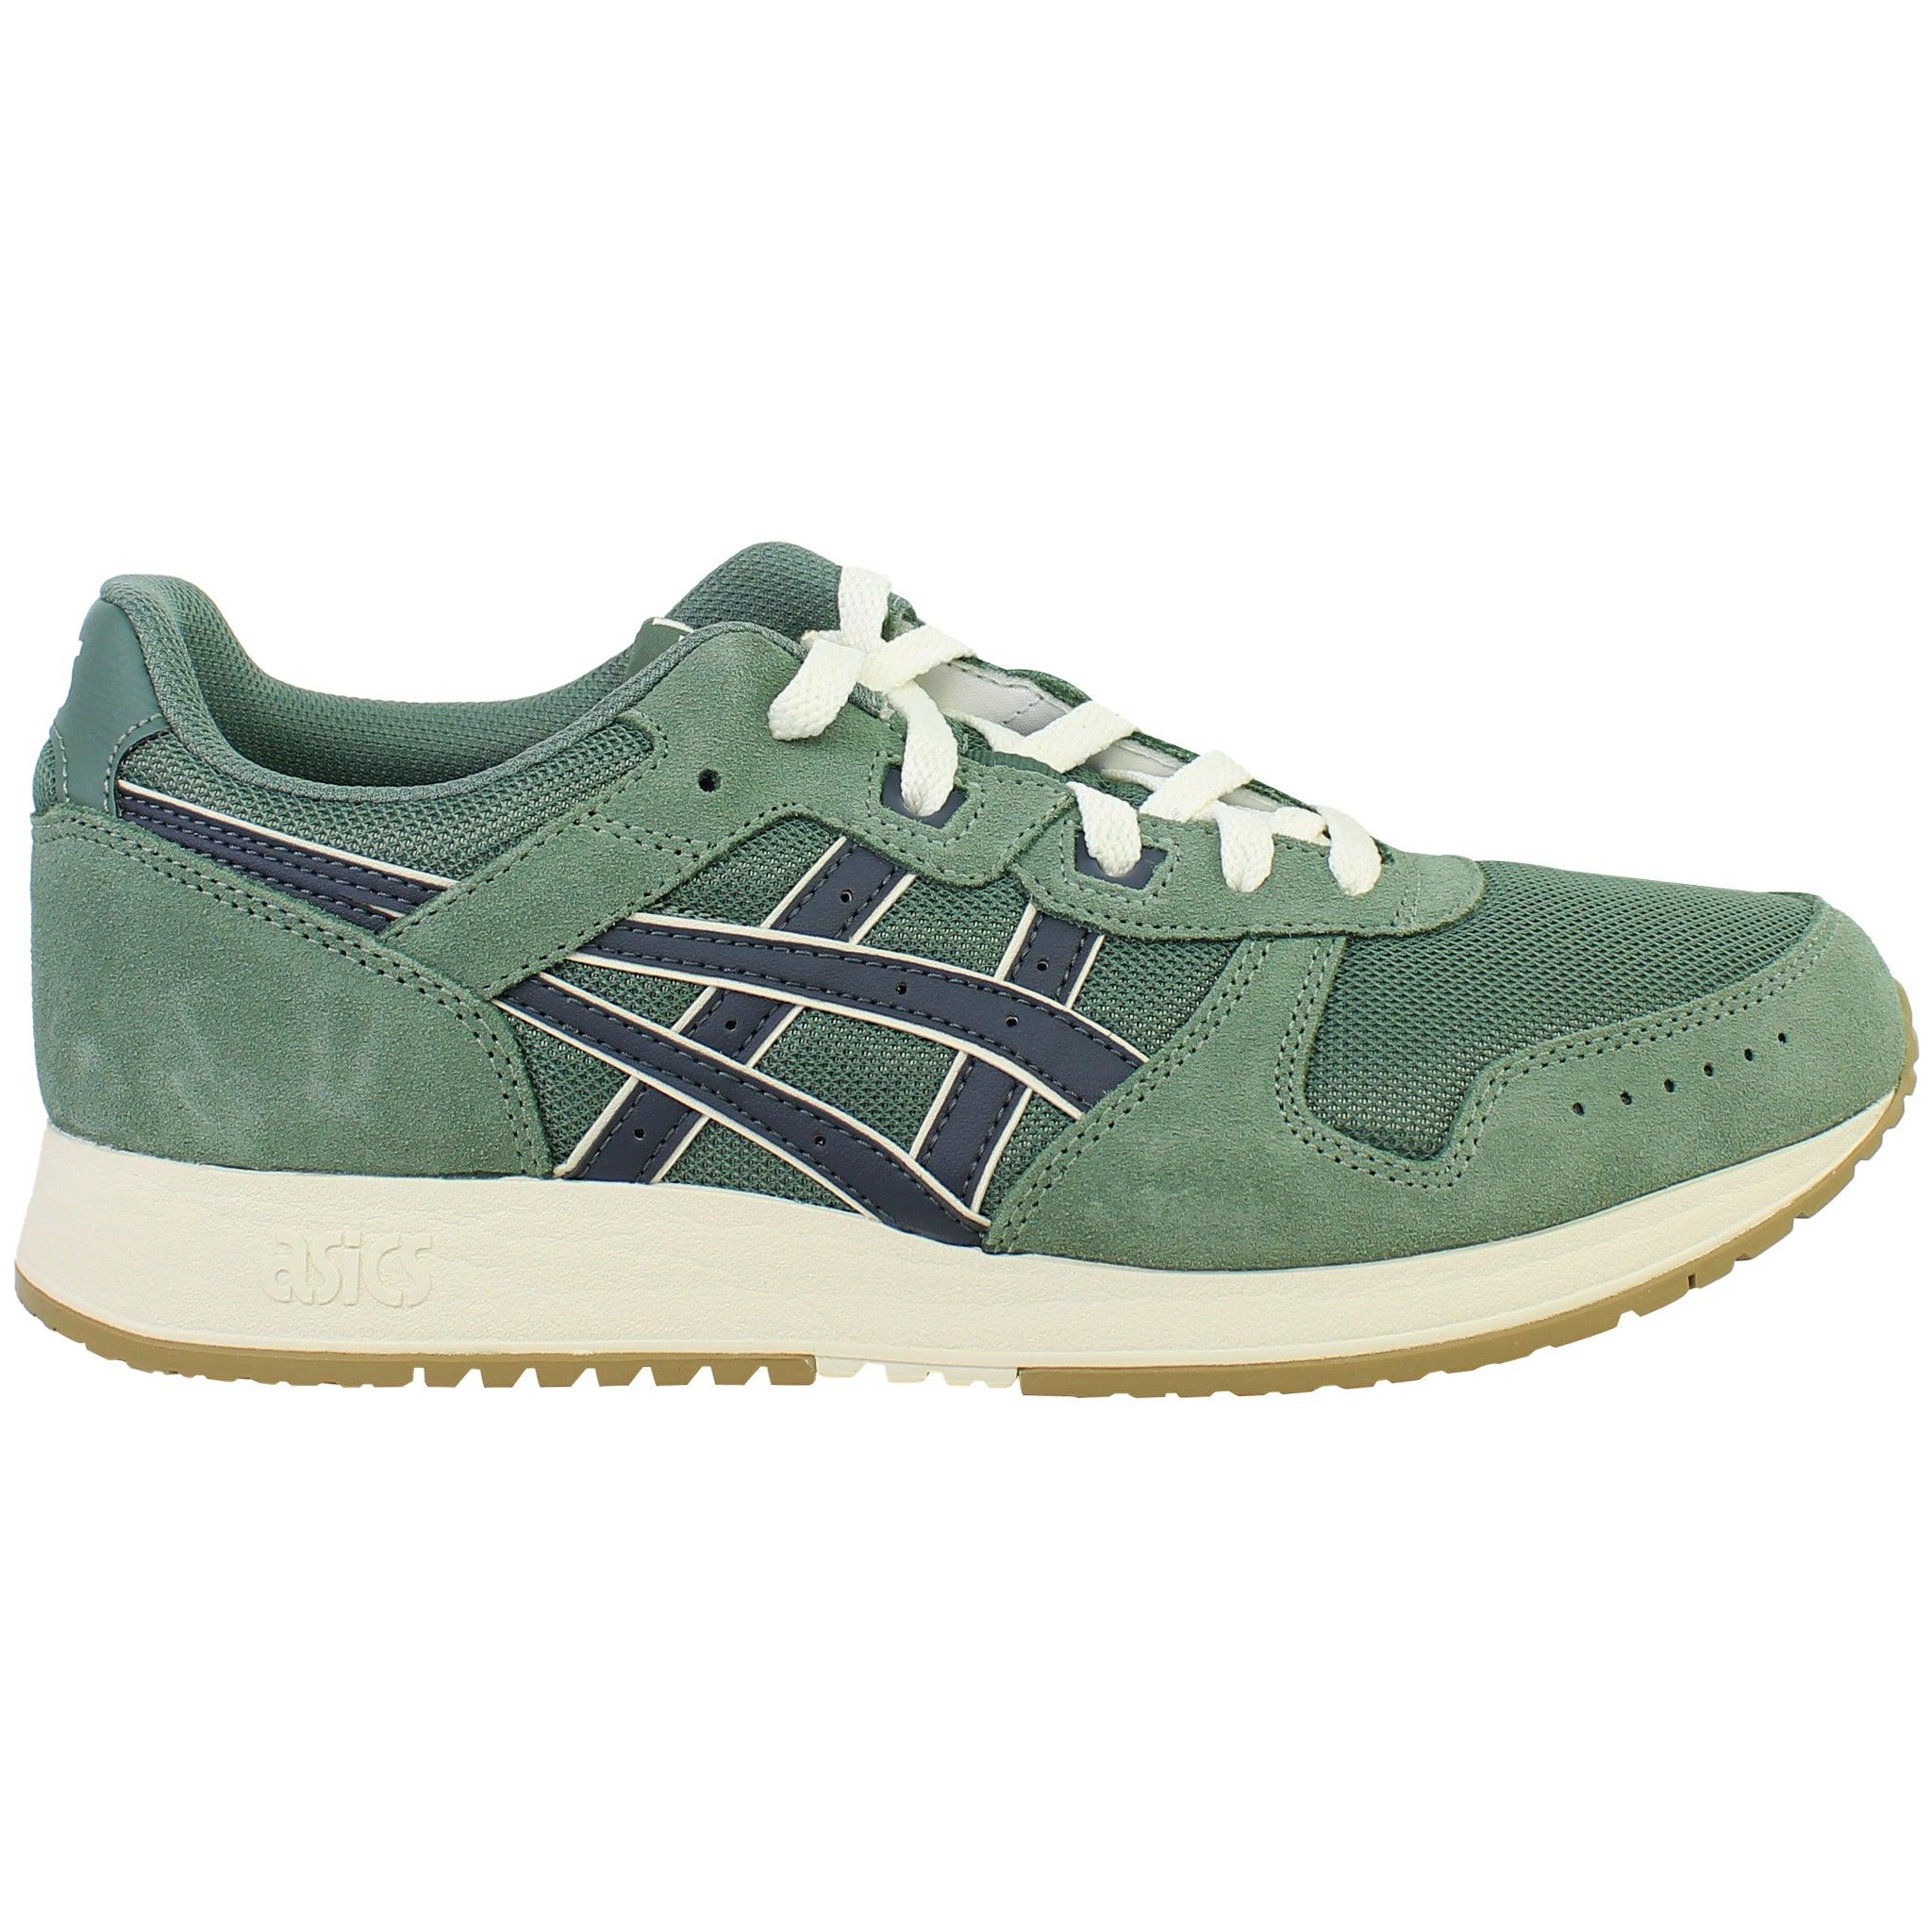
Asics Lyte Classic Herren Blau TurnschuheTreten Sie zurück in zeitlosen Stil und alltäglichen Komfort mit dem ASICS Lyte Classic in einem vielseitigen Blauton. Diese Sneakers kombinieren von Retro inspiriertes Design mit modernen Komfortmerkmalen, was sie perfekt für lässige Kleidung oder leichte Aktivitäten macht. Wesentliche Merkmale: EVA-Mittelsohlendämpfung: Leichte Schaum-Mittelsohle sorgt für ganztäglichen Komfort und Stoßdämpfung. Obermaterial aus Wildleder und Mesh: Klassische Mischung aus strapazierfähigen Wildlederüberzügen und atmungsaktiven Netzeinsätzen für Stil und Belüftung. Gepolsterter Kragen und Zunge: Fügen zusätzlichen Komfort und Unterstützung um den Knöchel hinzu. Gummisohle: Bietet zuverlässigen Halt und Strapazierfähigkeit auf verschiedenen Oberflächen. Retro-Design: Zeitlose ASICS-Branding und Designelemente bieten einen Vintage-Look, der gut mit lässigen Outfits harmoniert. Leichte Konstruktion: Hält Ihre Füße den ganzen Tag über bequem und agil.82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Topo Herren Fli-Lyte 6 blau 42.0Topo Fli-Lyte 6 Der Fli-Lyte 6 wurde speziell für Läufer entwickelt, die maximale Leistung und Komfort vereinen möchten. Modernste ZipFoam™-Technologie sorgt für reaktive Dämpfung Atmungsaktives Obermaterial bietet sicheren Halt Optimale Kombination aus Stabilität und Flexibilität Dieser Schuh richtet sich an alle, die Wert auf eine natürliche Laufbewegung legen. Egal ob Training, Wettkampf oder lange Distanzen – der Fli-Lyte 6 überzeugt durch Vielseitigkeit. Die großzügige Zehenbox gibt deinem Fuß Freiheit, ohne an Stabilität zu verlieren. Zusätzlich sorgt die Vibram®-Außensohle für besten Grip auf jedem Untergrund. Mit seiner perfekten Balance aus Leichtigkeit, Schutz und Haltbarkeit ist er ideal für anspruchsvolle Läufer. Der Fli-Lyte 6 begleitet dich zuverlässig auf jedem Kilometer und unterstützt dich bei deinem individuellen Laufziel.134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
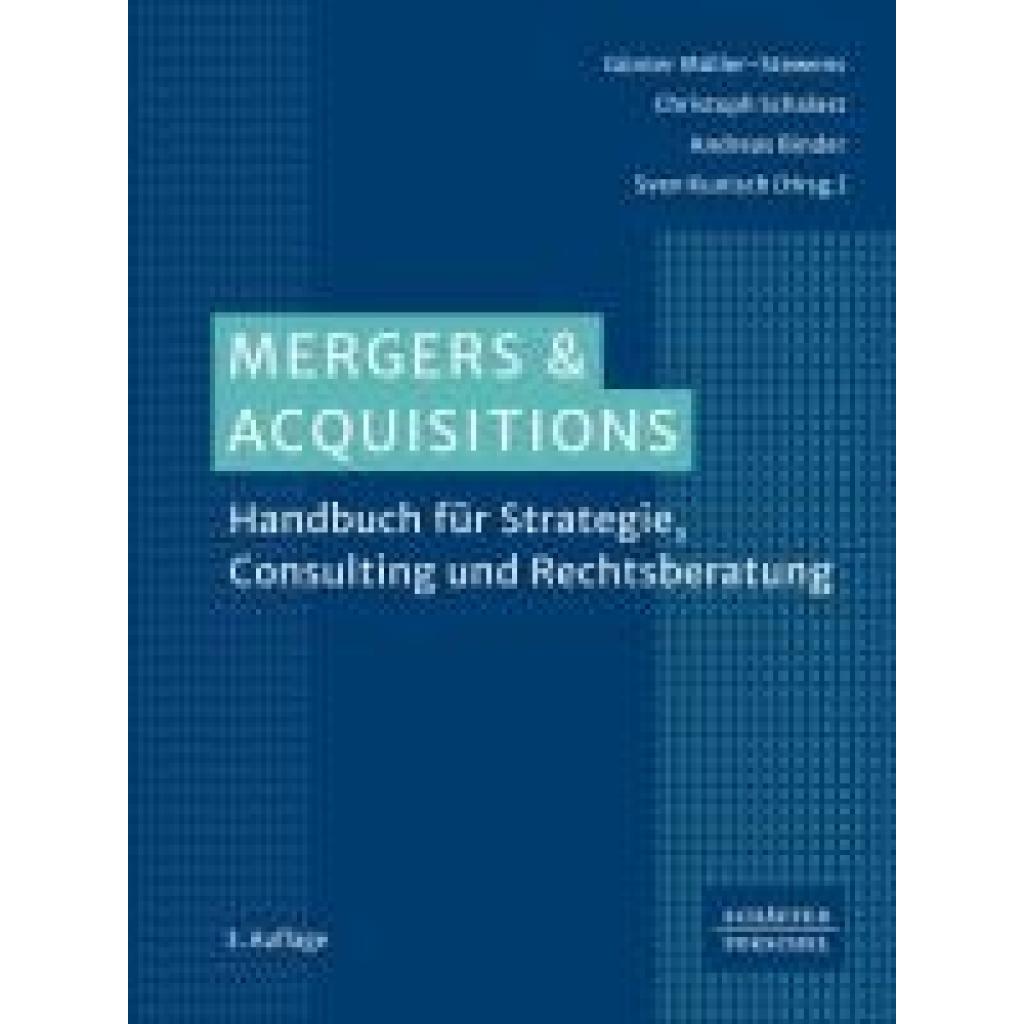
Mergers & AcquisitionsMergers & Acquisitions , M&A-Aktivitäten umfassen ein breites Themenspektrum, zu dem Unternehmenskäufe und -verkäufe, Beteiligungen, Fusionen und Joint Ventures genauso gehören wie strategische Allianzen. Die Motive für M&A-Aktivitäten können vielfältig sein, sie reichen von Wachstum über Restrukturierungen bis zu Nachfolgeregelungen. M&A haben sich zum einem Standardinstrument entwickelt und gehören heute sowohl für große Konzerne als auch für mittelständische Unternehmen zum strategischen Rüstzeug. Rund um die M&A-Aktivitäten hat sich ein M&A-Markt entwickelt. Renommierte Autorinnen und Autoren aus Unternehmens- und Rechtsberatung und aus der Wissenschaft analysieren in diesem Praxisbuch den M&A-Markt aus der Markt-, Transaktions- und Rechtsperspektive. Ihre Darstellungen umfassen gleichermaßen eine Bestandsaufnahme, Erfahrungswissen und Hilfestellungen für die Zukunft. Die 3. Auflage berücksichtigt die neueren Entwicklungen im M&A-Markt, bspw. im Kontext Nachhaltigkeit, und wurde hinsichtlich der regulatorischen Rahmenbedingungen auf den aktuellen Stand gebracht. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2024, Erscheinungsjahr: 20240605, Produktform: Leinen, Redaktion: Müller-Stewens, Günter~Schalast, Christoph~Binder, Andreas~Kunisch, Sven, Auflage: 24003, Auflage/Ausgabe: 3. Auflage 2024, Keyword: Akquisition; Akquisitionen; Andreas Binder; Carve-out; Christoph Schalast; Due Diligence; EFTA; Erfolgsfaktoren; Fusionen; Fusionskontrolle; Gesellschaftsrecht; Günter Müller-Stewens; Integrationserfolg; M&A; M&A-Berater; M&A-Transaktion; Mergers & Acquisitions; Post Merger Integration; Private Equity; Sven Kunisch; Unternehmensbewertung; Unternehmenskauf; Unternehmenskäufe; Unternehmenstransaktion; Wertsteigerung; Zusammenschluss; Übernahme, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Mergers and Acquisitions~Buy-out~Management / Buy-Out~Übernahme (wirtschaftlich) - Übernahmerecht (wirtschaftlich)~Fusion (wirtschaftlich)~Verschmelzung (wirtschaftlich), Fachkategorie: Betriebswirtschaftslehre, allgemein~Übernahmen, Fusionen und Buy-outs, M&A, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 187, Höhe: 58, Gewicht: 1610, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **

Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Top-Angebote
Produkte zum Begriff Lyte:
-
Asics Lyte Classic Herren Grün SneakerDie ASICS Lyte Classic Herren Sneaker in Grün verbinden Erbe-Stil mit modernem Komfort und bringen retro Lauf-Inspiration in Ihren Alltag. Mit klaren Linien, leichtem Design und ganztägiger Dämpfung sind diese Sneakers eine vielseitige Wahl für Freizeitkleidung und street-smart Stil. Hauptmerkmale Retro-inspirierte Silhouette Inspiriert von klassischen ASICS Laufschuhen, bieten sie ein zeitloses Design mit sportlichem Flair. EVA-Zwischensohle Bietet leichten Komfort und Stoßdämpfung für den täglichen Gebrauch und unterwegs. Obermaterial aus Wildleder und Mesh Die langlebige und atmungsaktive Kombination sorgt für Struktur und Belüftung und verbessert den Komfort den ganzen Tag. Gummisohle Bietet zuverlässigen Halt und Traktion auf verschiedensten städtischen Oberflächen. Gepolsterter Schaft und Zunge Verbessern die Knöchelunterstützung und den Tragekomfort für längere Geh- oder Stehzeiten. Schnürverschluss Sorgt für einen sicheren, verstellbaren Sitz, der Ihren Schritten und Stilvorlieben entspricht. Egal, ob Sie pendeln, die Stadt erkunden oder an Wochenenden entspannen, die ASICS Lyte Classic Herren Sneakers in Grün bieten täglichen Komfort und zeitloses Design in einem mühelosen Paket.116,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asics Lyte Classic Herren Blau TurnschuheTreten Sie zurück in zeitlosen Stil und alltäglichen Komfort mit dem ASICS Lyte Classic in einem vielseitigen Blauton. Diese Sneakers kombinieren von Retro inspiriertes Design mit modernen Komfortmerkmalen, was sie perfekt für lässige Kleidung oder leichte Aktivitäten macht. Wesentliche Merkmale: EVA-Mittelsohlendämpfung: Leichte Schaum-Mittelsohle sorgt für ganztäglichen Komfort und Stoßdämpfung. Obermaterial aus Wildleder und Mesh: Klassische Mischung aus strapazierfähigen Wildlederüberzügen und atmungsaktiven Netzeinsätzen für Stil und Belüftung. Gepolsterter Kragen und Zunge: Fügen zusätzlichen Komfort und Unterstützung um den Knöchel hinzu. Gummisohle: Bietet zuverlässigen Halt und Strapazierfähigkeit auf verschiedenen Oberflächen. Retro-Design: Zeitlose ASICS-Branding und Designelemente bieten einen Vintage-Look, der gut mit lässigen Outfits harmoniert. Leichte Konstruktion: Hält Ihre Füße den ganzen Tag über bequem und agil.82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Topo Herren Fli-Lyte 6 blau 42.0Topo Fli-Lyte 6 Der Fli-Lyte 6 wurde speziell für Läufer entwickelt, die maximale Leistung und Komfort vereinen möchten. Modernste ZipFoam™-Technologie sorgt für reaktive Dämpfung Atmungsaktives Obermaterial bietet sicheren Halt Optimale Kombination aus Stabilität und Flexibilität Dieser Schuh richtet sich an alle, die Wert auf eine natürliche Laufbewegung legen. Egal ob Training, Wettkampf oder lange Distanzen – der Fli-Lyte 6 überzeugt durch Vielseitigkeit. Die großzügige Zehenbox gibt deinem Fuß Freiheit, ohne an Stabilität zu verlieren. Zusätzlich sorgt die Vibram®-Außensohle für besten Grip auf jedem Untergrund. Mit seiner perfekten Balance aus Leichtigkeit, Schutz und Haltbarkeit ist er ideal für anspruchsvolle Läufer. Der Fli-Lyte 6 begleitet dich zuverlässig auf jedem Kilometer und unterstützt dich bei deinem individuellen Laufziel.134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie fällt der Asics Gel Lyte III aus?
Der Asics Gel Lyte III fällt in der Regel true to size aus. Es wird empfohlen, die normale Schuhgröße zu bestellen. Einige Nutzer berichten jedoch, dass der Schuh etwas schmal geschnitten ist, daher könnte es für Menschen mit breiteren Füßen ratsam sein, eine halbe Größe größer zu bestellen. Es ist auch zu beachten, dass die Passform je nach Modell und Material variieren kann. **
-
Wie fällt der Asics Gel Lyte III aus?
Der Asics Gel Lyte III fällt in der Regel true to size aus. Es wird empfohlen, die normale Schuhgröße zu bestellen. Allerdings kann es je nach individuellem Fußtyp und Vorlieben auch ratsam sein, eine halbe Größe größer oder kleiner zu wählen. Es ist daher ratsam, vor dem Kauf die Größentabelle des Herstellers zu überprüfen oder gegebenenfalls eine Anprobe im Geschäft durchzuführen. **
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
Ähnliche Suchbegriffe für Lyte
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mergers & AcquisitionsMergers & Acquisitions , M&A-Aktivitäten umfassen ein breites Themenspektrum, zu dem Unternehmenskäufe und -verkäufe, Beteiligungen, Fusionen und Joint Ventures genauso gehören wie strategische Allianzen. Die Motive für M&A-Aktivitäten können vielfältig sein, sie reichen von Wachstum über Restrukturierungen bis zu Nachfolgeregelungen. M&A haben sich zum einem Standardinstrument entwickelt und gehören heute sowohl für große Konzerne als auch für mittelständische Unternehmen zum strategischen Rüstzeug. Rund um die M&A-Aktivitäten hat sich ein M&A-Markt entwickelt. Renommierte Autorinnen und Autoren aus Unternehmens- und Rechtsberatung und aus der Wissenschaft analysieren in diesem Praxisbuch den M&A-Markt aus der Markt-, Transaktions- und Rechtsperspektive. Ihre Darstellungen umfassen gleichermaßen eine Bestandsaufnahme, Erfahrungswissen und Hilfestellungen für die Zukunft. Die 3. Auflage berücksichtigt die neueren Entwicklungen im M&A-Markt, bspw. im Kontext Nachhaltigkeit, und wurde hinsichtlich der regulatorischen Rahmenbedingungen auf den aktuellen Stand gebracht. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2024, Erscheinungsjahr: 20240605, Produktform: Leinen, Redaktion: Müller-Stewens, Günter~Schalast, Christoph~Binder, Andreas~Kunisch, Sven, Auflage: 24003, Auflage/Ausgabe: 3. Auflage 2024, Keyword: Akquisition; Akquisitionen; Andreas Binder; Carve-out; Christoph Schalast; Due Diligence; EFTA; Erfolgsfaktoren; Fusionen; Fusionskontrolle; Gesellschaftsrecht; Günter Müller-Stewens; Integrationserfolg; M&A; M&A-Berater; M&A-Transaktion; Mergers & Acquisitions; Post Merger Integration; Private Equity; Sven Kunisch; Unternehmensbewertung; Unternehmenskauf; Unternehmenskäufe; Unternehmenstransaktion; Wertsteigerung; Zusammenschluss; Übernahme, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Mergers and Acquisitions~Buy-out~Management / Buy-Out~Übernahme (wirtschaftlich) - Übernahmerecht (wirtschaftlich)~Fusion (wirtschaftlich)~Verschmelzung (wirtschaftlich), Fachkategorie: Betriebswirtschaftslehre, allgemein~Übernahmen, Fusionen und Buy-outs, M&A, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 187, Höhe: 58, Gewicht: 1610, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Topo Herren Fli-Lyte 6 blau 42.5Topo Fli-Lyte 6 Der Fli-Lyte 6 wurde speziell für Läufer entwickelt, die maximale Leistung und Komfort vereinen möchten. Modernste ZipFoam™-Technologie sorgt für reaktive Dämpfung Atmungsaktives Obermaterial bietet sicheren Halt Optimale Kombination aus Stabilität und Flexibilität Dieser Schuh richtet sich an alle, die Wert auf eine natürliche Laufbewegung legen. Egal ob Training, Wettkampf oder lange Distanzen – der Fli-Lyte 6 überzeugt durch Vielseitigkeit. Die großzügige Zehenbox gibt deinem Fuß Freiheit, ohne an Stabilität zu verlieren. Zusätzlich sorgt die Vibram®-Außensohle für besten Grip auf jedem Untergrund. Mit seiner perfekten Balance aus Leichtigkeit, Schutz und Haltbarkeit ist er ideal für anspruchsvolle Läufer. Der Fli-Lyte 6 begleitet dich zuverlässig auf jedem Kilometer und unterstützt dich bei deinem individuellen Laufziel.134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Topo Herren Fli-Lyte 6 blau 43.0Topo Fli-Lyte 6 Der Fli-Lyte 6 wurde speziell für Läufer entwickelt, die maximale Leistung und Komfort vereinen möchten. Modernste ZipFoam™-Technologie sorgt für reaktive Dämpfung Atmungsaktives Obermaterial bietet sicheren Halt Optimale Kombination aus Stabilität und Flexibilität Dieser Schuh richtet sich an alle, die Wert auf eine natürliche Laufbewegung legen. Egal ob Training, Wettkampf oder lange Distanzen – der Fli-Lyte 6 überzeugt durch Vielseitigkeit. Die großzügige Zehenbox gibt deinem Fuß Freiheit, ohne an Stabilität zu verlieren. Zusätzlich sorgt die Vibram®-Außensohle für besten Grip auf jedem Untergrund. Mit seiner perfekten Balance aus Leichtigkeit, Schutz und Haltbarkeit ist er ideal für anspruchsvolle Läufer. Der Fli-Lyte 6 begleitet dich zuverlässig auf jedem Kilometer und unterstützt dich bei deinem individuellen Laufziel.134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.