Domain unternehmensvermittler.de kaufen?
Wir ziehen mit dem Projekt
unternehmensvermittler.de um.
Sind Sie am Kauf der Domain
unternehmensvermittler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensvermittler.de kaufen?
In welchen Situationen kann Inkongruenz zwischen dem Selbstbild und dem Verhalten einer Person auftreten? Wie kann Inkongruenz in zwischenmenschlichen Beziehungen erkannt und gelöst werden?
Inkongruenz zwischen Selbstbild und Verhalten kann auftreten, wenn eine Person sich in einer sozialen Situation unwohl fühlt, wenn sie versucht, Erwartungen anderer zu erfüllen oder wenn sie sich selbst nicht treu bleibt. Inkongruenz in zwischenmenschlichen Beziehungen kann erkannt werden, wenn es Diskrepanzen zwischen dem, was eine Person sagt und tut, gibt. Um Inkongruenz zu lösen, ist es wichtig, ehrlich mit sich selbst und anderen zu sein, die eigenen Bedürfnisse und Werte zu reflektieren und authentisch zu handeln. **
Was bedeutet der Begriff "inkongruent" und wie äußert sich Inkongruenz in verschiedenen Bereichen des Lebens?
Inkongruent bedeutet, dass etwas nicht übereinstimmt oder nicht harmonisch ist. In zwischenmenschlichen Beziehungen äußert sich Inkongruenz durch Widersprüche zwischen Worten und Taten. In der Psychologie kann Inkongruenz zu inneren Konflikten und emotionalen Problemen führen. **
Ähnliche Suchbegriffe für Inkongruenz
Top-Angebote
Produkte zum Begriff Inkongruenz:
-
Die Inkongruenz zwischen Bewertungsstichtag und Abfindung ausgeschlossener Gesellschafter, Gebundene Ausgabe von Michael Weber, Peter Lang GmbH,Die Inkongruenz Zwischen Bewertungsstichtag Und Abfindung Ausgeschlossener Gesellschafter, Gebundene Ausgabe Von Michael Weber, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-63963-4, Seitenanzahl: 33084,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
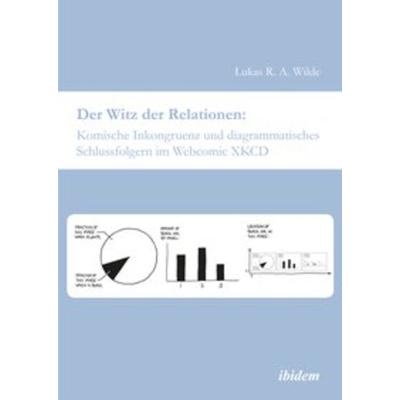
Der Witz der Relationen: Komische Inkongruenz und diagrammatisches Schlussfolgern im Webcomic XKCD, Taschenbuch von Lukas R. A. Wilde, IbidemDer Witz Der Relationen: Komische Inkongruenz Und Diagrammatisches Schlussfolgern Im Webcomic Xkcd, Taschenbuch Von Lukas R. A. Wilde, Ibidem, Seitenanzahl: 16029,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensnachfolge im Familienunternehmen: Psychologische Aspekte der Nachfolgeregelung, Taschenbuch von Oliver Kluth, Diplomica Verlag GmbH,Unternehmensnachfolge Im Familienunternehmen: Psychologische Aspekte Der Nachfolgeregelung, Taschenbuch Von Oliver Kluth, Diplomica Verlag Gmbh, 978-3-8428-5725-4, Seitenanzahl: 9638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **

Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Top-Angebote
Produkte zum Begriff Inkongruenz:
-
Disquotale Aufstockung und disquotale Revalorisierung als Instrumente zur Beseitigung von Inkongruenz nach Einziehung von GmbH-Geschäftsanteilen,Disquotale Aufstockung Und Disquotale Revalorisierung Als Instrumente Zur Beseitigung Von Inkongruenz Nach Einziehung Von Gmbh-geschäftsanteilen, Taschenbuch Von Alexander Heinen, Nomos, 978-3-7560-1011-0, Seitenanzahl: 317109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Inkongruenz zwischen Bewertungsstichtag und Abfindung ausgeschlossener Gesellschafter, Gebundene Ausgabe von Michael Weber, Peter Lang GmbH,Die Inkongruenz Zwischen Bewertungsstichtag Und Abfindung Ausgeschlossener Gesellschafter, Gebundene Ausgabe Von Michael Weber, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-63963-4, Seitenanzahl: 33084,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welchen Situationen kann Inkongruenz zwischen dem Selbstbild und dem Verhalten einer Person auftreten? Wie kann Inkongruenz in zwischenmenschlichen Beziehungen erkannt und gelöst werden?
Inkongruenz zwischen Selbstbild und Verhalten kann auftreten, wenn eine Person sich in einer sozialen Situation unwohl fühlt, wenn sie versucht, Erwartungen anderer zu erfüllen oder wenn sie sich selbst nicht treu bleibt. Inkongruenz in zwischenmenschlichen Beziehungen kann erkannt werden, wenn es Diskrepanzen zwischen dem, was eine Person sagt und tut, gibt. Um Inkongruenz zu lösen, ist es wichtig, ehrlich mit sich selbst und anderen zu sein, die eigenen Bedürfnisse und Werte zu reflektieren und authentisch zu handeln. **
-
Was bedeutet der Begriff "inkongruent" und wie äußert sich Inkongruenz in verschiedenen Bereichen des Lebens?
Inkongruent bedeutet, dass etwas nicht übereinstimmt oder nicht harmonisch ist. In zwischenmenschlichen Beziehungen äußert sich Inkongruenz durch Widersprüche zwischen Worten und Taten. In der Psychologie kann Inkongruenz zu inneren Konflikten und emotionalen Problemen führen. **
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
Ähnliche Suchbegriffe für Inkongruenz
-
Der Witz der Relationen: Komische Inkongruenz und diagrammatisches Schlussfolgern im Webcomic XKCD, Taschenbuch von Lukas R. A. Wilde, IbidemDer Witz Der Relationen: Komische Inkongruenz Und Diagrammatisches Schlussfolgern Im Webcomic Xkcd, Taschenbuch Von Lukas R. A. Wilde, Ibidem, Seitenanzahl: 16029,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensnachfolge im Familienunternehmen: Psychologische Aspekte der Nachfolgeregelung, Taschenbuch von Oliver Kluth, Diplomica Verlag GmbH,Unternehmensnachfolge Im Familienunternehmen: Psychologische Aspekte Der Nachfolgeregelung, Taschenbuch Von Oliver Kluth, Diplomica Verlag Gmbh, 978-3-8428-5725-4, Seitenanzahl: 9638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensnachfolge. Analyse der Chancen und Risiken hinsichtlich einer internen vs. externen Nachfolgeregelung für Führungspositionen inUnternehmensnachfolge. Analyse Der Chancen Und Risiken Hinsichtlich Einer Internen Vs. Externen Nachfolgeregelung Für Führungspositionen In Familienunternehmen, Taschenbuch Von Pascal Pohlmann, Grin, 978-3-346-05623-8, Seitenanzahl: 7224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mergers und Akquisitionen. Ethische Herausforderungen bei Unternehmenszusammenschlüssen bei DaimlerChrysler, Taschenbuch von Jan-Peter Noll, GRIN,Mergers Und Akquisitionen. Ethische Herausforderungen Bei Unternehmenszusammenschlüssen Bei Daimlerchrysler, Taschenbuch Von Jan-peter Noll, Grin, 978-3-668-20892-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.