Domain unternehmensvermittler.de kaufen?
Wir ziehen mit dem Projekt
unternehmensvermittler.de um.
Sind Sie am Kauf der Domain
unternehmensvermittler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensvermittler.de kaufen?
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **

Ähnliche Suchbegriffe für Schraubverbinder
Top-Angebote
Produkte zum Begriff Schraubverbinder:
-
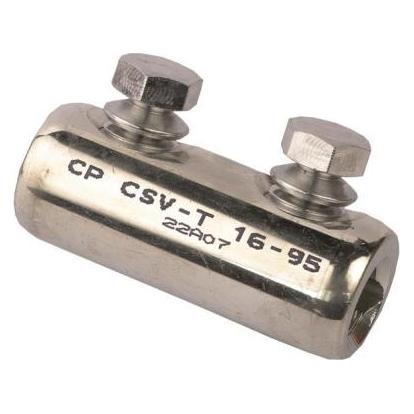
CellPack, Kabelverbindung, SchraubverbinderDer Cellpack Schraubverbinder CSV-T/95-240 ist eine hochwertige Lösung für die Verbindung von Aluminium- und Kupferleitern. Dieser Schraubverbinder ist speziell für die Verwendung in Verbindungs- und Übergangsmuffen konzipiert und eignet sich für Leiter der Klassen 1 und 2 gemäss DIN-EN / IEC 60228. Mit einem Nennquerschnitt von 95 bis 240 mm2 bietet er eine zuverlässige und sichere Verbindung für verschiedene Anwendungen. Der Verbinder ist aus verzinntem Aluminium und Kupfer gefertigt, was eine hohe Korrosionsbeständigkeit gewährleistet. Die Konstruktion umfasst vier Schrauben, die eine stabile und dauerhafte Verbindung ermöglichen. Der Cellpack Schraubverbinder wird mit einer Montageanleitung geliefert, die eine einfache Installation unterstützt. Er ist ein unverzichtbares Element für Fachleute, die eine effiziente und sichere Kabelverbindung benötigen. - Geeignet für Verbindungs- und Übergangsmuffen - Kompatibel mit Aluminium- und Kupferleitern - Verzinnte Oberfläche für erhöhte Korrosionsbeständigkeit - Montageanleitung im Lieferumfang enthalten - Empfohlener Einsatz mit Cellpack Gegenhalter.43,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klauke Schraubverbinder SV301Nennquerschnitt Kupfer, RM=16..95 mm2Nennquerschnitt Kupfer, RE=16..95 mm2Nennquerschnitt Kupfer, SM=16..95 mm2Nennquerschnitt Aluminium, RM=16..95 mm2Nennquerschnitt Aluminium, RE=16..95 mm2Nennquerschnitt Aluminium, SM=16..95 mm2Nennquerschnitt Aluminium, SE=16..95 mm2Werkstoff des Leiters=Aluminium/KupferOberflächenschutz=blankÖlstopp/Mittelsteg=neinMit Isolierung=neinSpannungsreihe=bis 15 kVAnzahl der Schrauben=2Mit Lötloch=neinSchutzart (IP)=NA39,07 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Klauke Schraubverbinder SV302Nennquerschnitt Kupfer, RM=35..185 mm2Nennquerschnitt Kupfer, RE=35..185 mm2Nennquerschnitt Kupfer, SM=35..185 mm2Nennquerschnitt Aluminium, RM=35..185 mm2Nennquerschnitt Aluminium, RE=35..185 mm2Nennquerschnitt Aluminium, SM=35..185 mm2Nennquerschnitt Aluminium, SE=35..185 mm2Werkstoff des Leiters=Aluminium/KupferOberflächenschutz=blankÖlstopp/Mittelsteg=neinMit Isolierung=neinSpannungsreihe=bis 15 kVAnzahl der Schrauben=2Mit Lötloch=neinSchutzart (IP)=NA54,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Was passiert mit Mitarbeitern beim Firmenverkauf?
Was passiert mit Mitarbeitern beim Firmenverkauf? Beim Firmenverkauf können verschiedene Szenarien eintreten. In einigen Fällen werden die Mitarbeiter vom neuen Eigentümer übernommen und behalten ihre Arbeitsplätze. In anderen Fällen kann es zu Entlassungen kommen, wenn der neue Eigentümer die Belegschaft reduzieren möchte. Es ist auch möglich, dass die Mitarbeiter im Zuge des Verkaufs neue Verträge angeboten bekommen oder in andere Abteilungen versetzt werden. Es ist wichtig, dass die Mitarbeiter frühzeitig über die Verkaufsabsichten informiert werden, um Unsicherheiten zu vermeiden und eine reibungslose Übergangsphase zu gewährleisten. **
Welche Strategien können Unternehmen für erfolgreiche Akquisitionen entwickeln?
Unternehmen können erfolgreiche Akquisitionen durch gründliche Due Diligence, klare Zielsetzungen und eine gut durchdachte Integrationsstrategie erreichen. Es ist wichtig, die Kultur und die Werte beider Unternehmen zu berücksichtigen, um Konflikte zu vermeiden und Synergien zu nutzen. Eine offene Kommunikation mit den Mitarbeitern und Stakeholdern ist entscheidend, um Vertrauen aufzubauen und den Erfolg der Akquisition sicherzustellen. **
Top-Angebote
Produkte zum Begriff Schraubverbinder:
-
CellPack, Kabelverbindung, SchraubverbinderDer Cellpack Schraubverbinder CSV-T/95-240 ist eine hochwertige Lösung für die Verbindung von Aluminium- und Kupferleitern. Dieser Schraubverbinder ist speziell für die Verwendung in Verbindungs- und Übergangsmuffen konzipiert und eignet sich für Leiter der Klassen 1 und 2 gemäss DIN-EN / IEC 60228. Mit einem Nennquerschnitt von 95 bis 240 mm2 bietet er eine zuverlässige und sichere Verbindung für verschiedene Anwendungen. Der Verbinder ist aus verzinntem Aluminium und Kupfer gefertigt, was eine hohe Korrosionsbeständigkeit gewährleistet. Die Konstruktion umfasst vier Schrauben, die eine stabile und dauerhafte Verbindung ermöglichen. Der Cellpack Schraubverbinder wird mit einer Montageanleitung geliefert, die eine einfache Installation unterstützt. Er ist ein unverzichtbares Element für Fachleute, die eine effiziente und sichere Kabelverbindung benötigen. - Geeignet für Verbindungs- und Übergangsmuffen - Kompatibel mit Aluminium- und Kupferleitern - Verzinnte Oberfläche für erhöhte Korrosionsbeständigkeit - Montageanleitung im Lieferumfang enthalten - Empfohlener Einsatz mit Cellpack Gegenhalter.43,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
Ähnliche Suchbegriffe für Schraubverbinder
-
Klauke Schraubverbinder SV301Nennquerschnitt Kupfer, RM=16..95 mm2Nennquerschnitt Kupfer, RE=16..95 mm2Nennquerschnitt Kupfer, SM=16..95 mm2Nennquerschnitt Aluminium, RM=16..95 mm2Nennquerschnitt Aluminium, RE=16..95 mm2Nennquerschnitt Aluminium, SM=16..95 mm2Nennquerschnitt Aluminium, SE=16..95 mm2Werkstoff des Leiters=Aluminium/KupferOberflächenschutz=blankÖlstopp/Mittelsteg=neinMit Isolierung=neinSpannungsreihe=bis 15 kVAnzahl der Schrauben=2Mit Lötloch=neinSchutzart (IP)=NA39,07 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Klauke Schraubverbinder SV302Nennquerschnitt Kupfer, RM=35..185 mm2Nennquerschnitt Kupfer, RE=35..185 mm2Nennquerschnitt Kupfer, SM=35..185 mm2Nennquerschnitt Aluminium, RM=35..185 mm2Nennquerschnitt Aluminium, RE=35..185 mm2Nennquerschnitt Aluminium, SM=35..185 mm2Nennquerschnitt Aluminium, SE=35..185 mm2Werkstoff des Leiters=Aluminium/KupferOberflächenschutz=blankÖlstopp/Mittelsteg=neinMit Isolierung=neinSpannungsreihe=bis 15 kVAnzahl der Schrauben=2Mit Lötloch=neinSchutzart (IP)=NA54,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Klauke Schraubverbinder SV305Nennquerschnitt Kupfer, RM=25..95 mm2Nennquerschnitt Kupfer, RE=25..95 mm2Nennquerschnitt Kupfer, SM=25..95 mm2Nennquerschnitt Aluminium, RM=25..95 mm2Nennquerschnitt Aluminium, RE=25..95 mm2Nennquerschnitt Aluminium, SM=25..95 mm2Nennquerschnitt Aluminium, SE=25..95 mm2Werkstoff des Leiters=Aluminium/KupferOberflächenschutz=blankÖlstopp/Mittelsteg=neinMit Isolierung=neinSpannungsreihe=bis 15 kVAnzahl der Schrauben=4Mit Lötloch=neinSchutzart (IP)=NA17,18 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
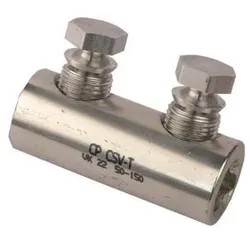
CellPack, Kabelverbindung, SchraubverbinderDer Cellpack Schraubverbinder CSV-T/50-150 ist eine hochwertige Lösung für die Verbindung von Aluminium- und Kupferleitern. Er ist speziell für die Verwendung in Verbindungs- und Übergangsmuffen konzipiert und bietet eine zuverlässige und sichere Verbindung. Der Schraubverbinder ist für Nennquerschnitte von 50 bis 150 mm2 geeignet und ermöglicht eine einfache Installation. Der Einsatz eines empfohlenen Gegenhalters wird für die Installation empfohlen, um die Handhabung zu erleichtern. Der Schraubverbinder ist aus verzinntem Aluminium und Kupfer gefertigt, was eine hohe Korrosionsbeständigkeit gewährleistet. Er ist mit einem Ölstopp und einem Mittelsteg ausgestattet, um die Funktionalität zu optimieren. Die Montageanleitung ist im Lieferumfang enthalten, was die Installation weiter vereinfacht. - Geeignet für Aluminium- und Kupferleiter mit Nennquerschnitten von 50 bis 150 mm2 - Verzinnte Oberfläche für erhöhte Korrosionsbeständigkeit - Ölstopp und Mittelsteg für verbesserte Funktionalität - Einfache Installation mit empfohlenem Gegenhalter - Lieferung inklusive Montageanleitung.29,20 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Was passiert mit Mitarbeitern beim Firmenverkauf?
Was passiert mit Mitarbeitern beim Firmenverkauf? Beim Firmenverkauf können verschiedene Szenarien eintreten. In einigen Fällen werden die Mitarbeiter vom neuen Eigentümer übernommen und behalten ihre Arbeitsplätze. In anderen Fällen kann es zu Entlassungen kommen, wenn der neue Eigentümer die Belegschaft reduzieren möchte. Es ist auch möglich, dass die Mitarbeiter im Zuge des Verkaufs neue Verträge angeboten bekommen oder in andere Abteilungen versetzt werden. Es ist wichtig, dass die Mitarbeiter frühzeitig über die Verkaufsabsichten informiert werden, um Unsicherheiten zu vermeiden und eine reibungslose Übergangsphase zu gewährleisten. **
-
Welche Strategien können Unternehmen für erfolgreiche Akquisitionen entwickeln?
Unternehmen können erfolgreiche Akquisitionen durch gründliche Due Diligence, klare Zielsetzungen und eine gut durchdachte Integrationsstrategie erreichen. Es ist wichtig, die Kultur und die Werte beider Unternehmen zu berücksichtigen, um Konflikte zu vermeiden und Synergien zu nutzen. Eine offene Kommunikation mit den Mitarbeitern und Stakeholdern ist entscheidend, um Vertrauen aufzubauen und den Erfolg der Akquisition sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.