Domain unternehmensvermittler.de kaufen?
Wir ziehen mit dem Projekt
unternehmensvermittler.de um.
Sind Sie am Kauf der Domain
unternehmensvermittler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensvermittler.de kaufen?
Ist die Kamera Panasonic Lumix defekt aufgrund eines Systemfehlers im OIS?
Es ist möglich, dass ein Systemfehler im OIS (optischer Bildstabilisator) zu einer Fehlfunktion der Kamera führt. Es wäre ratsam, die Kamera von einem Fachmann überprüfen zu lassen, um die genaue Ursache des Problems festzustellen und eine Reparatur oder einen Austausch des defekten Teils vorzunehmen. Es könnte auch hilfreich sein, die Garantiebedingungen der Kamera zu überprüfen, um festzustellen, ob Reparaturen oder Ersatzteile abgedeckt sind. **
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
Ähnliche Suchbegriffe für OIS
Top-Angebote
Produkte zum Begriff OIS:
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **

Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Was passiert mit Mitarbeitern beim Firmenverkauf?
Was passiert mit Mitarbeitern beim Firmenverkauf? Beim Firmenverkauf können verschiedene Szenarien eintreten. In einigen Fällen werden die Mitarbeiter vom neuen Eigentümer übernommen und behalten ihre Arbeitsplätze. In anderen Fällen kann es zu Entlassungen kommen, wenn der neue Eigentümer die Belegschaft reduzieren möchte. Es ist auch möglich, dass die Mitarbeiter im Zuge des Verkaufs neue Verträge angeboten bekommen oder in andere Abteilungen versetzt werden. Es ist wichtig, dass die Mitarbeiter frühzeitig über die Verkaufsabsichten informiert werden, um Unsicherheiten zu vermeiden und eine reibungslose Übergangsphase zu gewährleisten. **
Top-Angebote
Produkte zum Begriff OIS:
-
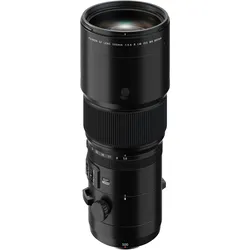
Fujifilm GF 500mm f5,6 LM OIS WRDas GF500mmF5.6 R LM OIS WR ist das Objektiv mit der weitesten Brennweite in der GF-Serie, ideal geeignet für die Fotografie von Sport, Tieren und Vögeln. Seine 500-mm-Brennweite ermöglicht beeindruckende Aufnahmen in diesen Bereichen. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele. - FUJIFILM Objektiv3649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Kamera Panasonic Lumix defekt aufgrund eines Systemfehlers im OIS?
Es ist möglich, dass ein Systemfehler im OIS (optischer Bildstabilisator) zu einer Fehlfunktion der Kamera führt. Es wäre ratsam, die Kamera von einem Fachmann überprüfen zu lassen, um die genaue Ursache des Problems festzustellen und eine Reparatur oder einen Austausch des defekten Teils vorzunehmen. Es könnte auch hilfreich sein, die Garantiebedingungen der Kamera zu überprüfen, um festzustellen, ob Reparaturen oder Ersatzteile abgedeckt sind. **
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
Ähnliche Suchbegriffe für OIS
-
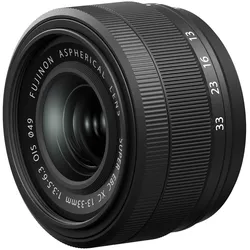
Fujifilm Fujinon XC 13-33mm F3.5-6.3 OISDas Fujinon XC 13-33mm F3.5-6.3 OIS ist ein leichtes und kompaktes Zoomobjektiv für die spiegellosen Systemkameras der Fujifilm X-Serie Das kompakte Fujinon XC 13-33mm F3.5-6.3 OIS deckt den Brennweitenbereich von 13 mm Weitwinkel bis 33 mm Normalbrennweite ab (KB-äquivalent zu 20 mm bis 50 mm) und eignet sich somit nicht nur für weitläufige Landschaften und beengte Innenräume, sondern auch für Porträts, Straßenfotografie und vieles mehr.379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fujifilm GF 250mm F4.0 R LM OIS WRFUJINON GF250mmF4 R LM OIS WR Das GF250mmF4 R LM OIS WR, dessen Brennweite in etwa 198mm (äquivalent zu KB) entspricht, bietet eine sehr hohe Auflösungsleistung, die bereits den Anforderungen künftiger Kameragenerationen genügt. In Kombination mit dem GF1.4X TC WR Telekonverter ergibt sich eine Brennweite von etwa 277mm (äquivalent zu KB) ohne Einschränkungen der Bildqualität. Das Objektiv verfügt über die neue „Fokus Preset“-Funktion, die es dem Fotografen erlaubt, zuvor gespeicherte Fokuseinstellungen auf Knopfdruck abzurufen. Das wetterfeste Gehäuse ist gegen Spritzwasser und Staub abgedichtet, verlässlich im professionellen Einsatz, selbst bei widrigen Wetterverhältnissen. Mit dem GF250mmF4 und dem 1,4-fach Telekonverter steigt die Anzahl der verfügbaren GF Objektive auf insgesamt acht. Ihre überragende Abbildungsleistung erreichen sie in Verbindung mit dem großen Mittelformatsens...2659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Was passiert mit Mitarbeitern beim Firmenverkauf?
Was passiert mit Mitarbeitern beim Firmenverkauf? Beim Firmenverkauf können verschiedene Szenarien eintreten. In einigen Fällen werden die Mitarbeiter vom neuen Eigentümer übernommen und behalten ihre Arbeitsplätze. In anderen Fällen kann es zu Entlassungen kommen, wenn der neue Eigentümer die Belegschaft reduzieren möchte. Es ist auch möglich, dass die Mitarbeiter im Zuge des Verkaufs neue Verträge angeboten bekommen oder in andere Abteilungen versetzt werden. Es ist wichtig, dass die Mitarbeiter frühzeitig über die Verkaufsabsichten informiert werden, um Unsicherheiten zu vermeiden und eine reibungslose Übergangsphase zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.