Domain unternehmensvermittler.de kaufen?
Wir ziehen mit dem Projekt
unternehmensvermittler.de um.
Sind Sie am Kauf der Domain
unternehmensvermittler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensvermittler.de kaufen?
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
Ähnliche Suchbegriffe für DeepMind
Top-Angebote
Produkte zum Begriff DeepMind:
-
Behringer DeepMind 6-TBBehringer DeepMind 6-TB; Transporttasche für Behringer DeepMind 6 (Artikel: 416831); wasserabweisend; Schaumstoffpolsterung innen (1.5 cm); Tragegriffe und Schultertrageriemen; Außentasche für Zubehör; Innenmaße: 670 x 260 x 105 mm (BxTxH); Außenmaße: 710 x 310 x 130 mm (BxTxH)65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
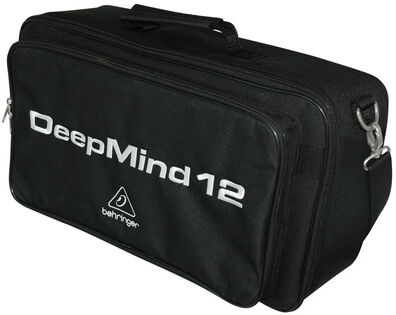
Behringer DeepMind 12D-TBBehringer DeepMind 12D-TB; Transporttasche für DeepMind 12D (Artikel 416130); wasserabweisender und strapazierfähiger Nylon-Stoff; dicke Innenpolsterung für sicheren Transport (3 cm); Tragegriff und Schultergurt; Innenmaße: 460 x 225 x 120 mm (BxTxH); Außenmaße: 540 x 300 x 180 mm (BxTxH)49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Was passiert mit Mitarbeitern beim Firmenverkauf?
Was passiert mit Mitarbeitern beim Firmenverkauf? Beim Firmenverkauf können verschiedene Szenarien eintreten. In einigen Fällen werden die Mitarbeiter vom neuen Eigentümer übernommen und behalten ihre Arbeitsplätze. In anderen Fällen kann es zu Entlassungen kommen, wenn der neue Eigentümer die Belegschaft reduzieren möchte. Es ist auch möglich, dass die Mitarbeiter im Zuge des Verkaufs neue Verträge angeboten bekommen oder in andere Abteilungen versetzt werden. Es ist wichtig, dass die Mitarbeiter frühzeitig über die Verkaufsabsichten informiert werden, um Unsicherheiten zu vermeiden und eine reibungslose Übergangsphase zu gewährleisten. **
Welche Strategien können Unternehmen für erfolgreiche Akquisitionen entwickeln?
Unternehmen können erfolgreiche Akquisitionen durch gründliche Due Diligence, klare Zielsetzungen und eine gut durchdachte Integrationsstrategie erreichen. Es ist wichtig, die Kultur und die Werte beider Unternehmen zu berücksichtigen, um Konflikte zu vermeiden und Synergien zu nutzen. Eine offene Kommunikation mit den Mitarbeitern und Stakeholdern ist entscheidend, um Vertrauen aufzubauen und den Erfolg der Akquisition sicherzustellen. **
Top-Angebote
Produkte zum Begriff DeepMind:
-
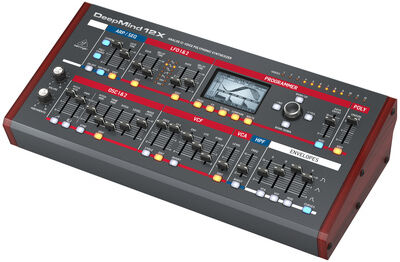
Behringer DeepMind 12XDBehringer DeepMind 12XD; 12-stimmiger Analogsynthesizer; klassisch aufgebauter polyphoner Synthesizer mit 12 echten anlogen Stimmen für authentischen vollen Sound; Desktop- und Rackversion inkl. Rackwinkel; zwei analoge Oszillatoren pro Stimme inkl. Oszillatorsynchronisation sowie Rauschgenerator; OSC1 bietet Sägezahn, Puls- und Rechteckwelle mit Pulsbreitenmodulation; OSC2 verfügt über Puls- und Rechteckwelle mit Tone-Modulation; umfangreiche Unisono- und Polymodes inkl. Verstimmung, Panoramaspreizung und Tonhöhendrift mit bis zu 12 Stimmen pro Note; flexibles polyphones Portamento mit exponentiellen Pitch-Glide-Modi; analoges Tiefpassfilter mit wählbarer Flankensteilheit von 12 oder 24 db / Okt und regelbarer Resonanz; globales Hochpassfilter mit 6 dB / Okt. Flankensteilheit und Bass-Boost-Schalter; jede Stimme mit drei ADSR-Hüllkurven zur Steuerung von Filter und Lautstärke sowie freier Modulation; stufenlos veränderliche Hüllkurvencharakteristik von exponentiell über linear zu umgekehrt-exponentiell je nach Faderposition; zwei LFOs mit je sieben Wellenformen und umfangreichen Triggeroptionen für jede Stimme; flexible achtfache Modulationsmatrix mit 20 Quellen und über 130 Zielen inkl. Effektparameter; Sequenzer mit 32 Schritten und regelbarer Anstiegszeit sowie MIDI-Synchronisation; ausgefuchster Arpeggiator mit Tap-Tempo-Funktion und konfigurierbaren User-Pattern; Akkord- und Mehrfachakkordspeicher erlauben monophone Spielweise mit polyphonem Ergebnis; vier zeitgleich nutzbare Effektprozessoren von tc electronic und Klark Teknik mit mehr als 30 Algorithmen inklusive Hall, Delay, Chorus, Flanger, Phaser, Multiband-Verzerrer uvm.; 26 Fader sowie einfach belegte Taster ermöglichen direkten Echtzeitzugriff auf alle wichtigen Parameter; LC-Display mit Encodern, Navigationstasten und Datenrad erlauben schnelle Editierung von Menüparametern und Sound-Auswahl; 1024 Speicherplätze für eigene Sounds mit Vergleichs- und Abgleichfunktion zur schnellen Einstellung aller analogen Steuerelemente auf den gespeicherten Klang; volle Fernsteuerung über iPad, PC oder Mac sowie asugewählte Android-Geräte über USB, MIDI oder integriertes WiFi für erweiterte PArametersteuerung; umfangreiche MIDI-Implementation inkl. NRPN und CC-Steuerung aller Parameter sowie Bulk-Load bzw. Save; CV-Pedaleingang mit 6,3 mm TRS-Klinke erlaubt die Verbindung zu Modularsystemen; Anschluss für Sustainpedal 6,3 mm Klinke; servosymmetrische Ausgänge 6,3 mm TRS-Klinke, Stereokopfhörerausgang 6,3 mm Stereoklinke; MIDI-In-, Out- und Thru-Anschlüsse über 5pol DIN-Buchsen; Class compliant USB 2.0 Typ B-Anschluss; Abmmessungen: 457 x 225 x 120 mm; Gewicht: 4,2 kg639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
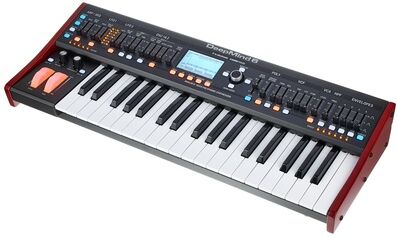
Behringer DeepMind 6Behringer DeepMind 6; 6 Stimmiger Analog Synthesizer; 37 halbgewichtete full-size Tasten velocity sensitive und mit Aftertouch; 4 FX Engines powered by tc electronic & Klark Teknik; 12 Oszillatoren - zwei OSCs und LFOs pro Stimme; 3 ADSR Generatoren, zuschaltbarer 2- oder 4-poliger Low-Pass Filter pro Stimme, High-Pass Filter; 8-kanalige Modulations Matrix; 32-step control sequencer; Envelope Depth; Key Tracking; Fernbedienbar über iPad/PC/Mac über USB oder MIDI; 26 Regler und ein Schalter pro Funktion für direkten Zugriff auf alle wichtigen Parameter in Echtzeit; 1024 Programmspeicher; LCD Display; Designed and engineered in the U.K.; Abmaße: 650 x 260 x 105 mm (BxTxH); passende Tasche: Art. 480689 (nicht im Lieferumfang enthalten); passendes Case: Art. 482976 (nicht im Lieferumfang)498,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behringer DeepMind 6-TBBehringer DeepMind 6-TB; Transporttasche für Behringer DeepMind 6 (Artikel: 416831); wasserabweisend; Schaumstoffpolsterung innen (1.5 cm); Tragegriffe und Schultertrageriemen; Außentasche für Zubehör; Innenmaße: 670 x 260 x 105 mm (BxTxH); Außenmaße: 710 x 310 x 130 mm (BxTxH)65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UnternehmensnachfolgeUnternehmensnachfolge , Gestaltung nach Zivil- und Steuerrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20220920, Produktform: Leinen, Redaktion: Spiegelberger, Sebastian, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 1126, Abbildungen: mit graphischen DarstellungenMit Arbeitshilfen zum Download, Keyword: Erbfolge; Familienunternehmen; Stiftungsrecht; Erbschaftsteuer, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Übertragung (rechtlich)~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LIII, Seitenanzahl: 1126, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 154, Höhe: 50, Gewicht: 1280, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406446344, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144675139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen erfolgreichen Firmenverkauf planen und durchführen, um den bestmöglichen Preis und die beste Unternehmensnachfolge zu erreichen?
1. Einen erfolgreichen Firmenverkauf plant man durch eine gründliche Vorbereitung, inklusive einer Bewertung des Unternehmens, der Identifizierung potenzieller Käufer und der Optimierung der Finanzen. 2. Um den bestmöglichen Preis zu erzielen, sollte man den Verkaufsprozess professionell begleiten lassen, Verhandlungsgeschick zeigen und verschiedene Angebote vergleichen. 3. Für eine erfolgreiche Unternehmensnachfolge ist es wichtig, frühzeitig einen geeigneten Nachfolger zu finden, eine klare Übergabestrategie zu entwickeln und die Mitarbeiter sowie Kunden rechtzeitig zu informieren. **
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie wird ein Firmenverkauf versteuert?
Wie wird ein Firmenverkauf versteuert? Ein Firmenverkauf kann steuerliche Auswirkungen haben, die je nach Art des Verkaufs und der Rechtsform der Firma variieren können. In der Regel fällt auf den Veräußerungsgewinn Einkommensteuer an. Dabei spielt es eine Rolle, ob es sich um einen Verkauf von Anteilen oder des gesamten Unternehmens handelt. Zudem können auch weitere Steuern wie die Gewerbesteuer oder die Umsatzsteuer anfallen. Es ist ratsam, sich vor einem Firmenverkauf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Fallstricke zu vermeiden. **
Ähnliche Suchbegriffe für DeepMind
-
Behringer DeepMind 12D-TBBehringer DeepMind 12D-TB; Transporttasche für DeepMind 12D (Artikel 416130); wasserabweisender und strapazierfähiger Nylon-Stoff; dicke Innenpolsterung für sicheren Transport (3 cm); Tragegriff und Schultergurt; Innenmaße: 460 x 225 x 120 mm (BxTxH); Außenmaße: 540 x 300 x 180 mm (BxTxH)49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
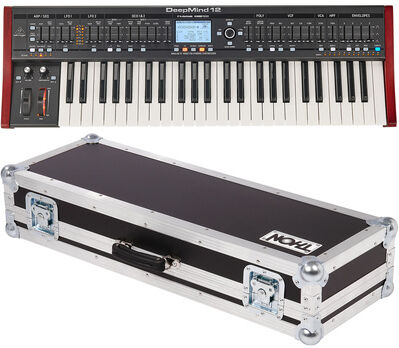
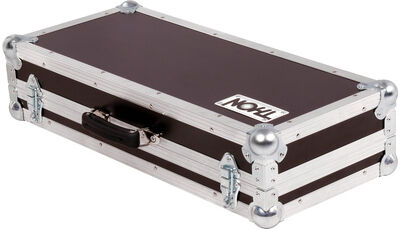
Thon Case Behringer DeepMind 6 BraunThon Keyboardcase Behringer DeepMind6; passendes Transportcase für Behringer DeepMind 6, aus 6,5mm Multiplex, phenolharz beschichtet braun, 25 x 25mm Alukante, 2 Schnappschlösser, 1 Ledergriff, 2 Feststellscharniere, 8 Kugelecken mittel, Schaumstoffpolsterung, Außenmaße 710 x 355 x 170 mm BxTxH (ohne Ledergriff); Gewicht: 5,7 kg; Hergestellt in Deutschland155,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
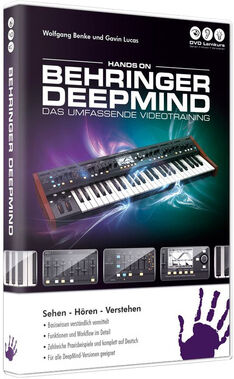
Tutorial Experts DeepMind Kurs inkl. SoundsetTutorial Experts Hands On Behringer DeepMind inkl. Soundset (ESD); deutschsprachiger Videolernkurs; geeignet für alle Versionen von Behringer DeepMind; über 5 Stunden Gesamtlaufzeit; inkl. Essential Basics Soundset; Videolektionen für PC, Mac und Tablets; systematischer Einstieg in Funktionen und Workflow; umfassende Erklärung aller Synthesizer-Module; detaillierte Praxisbeispiele für Studio und Bühne; Computer- und Tabletanbindung; Editorfunktionen und Software-Updates; Programm-Browser und Soundverwaltung; Oscillatoren, VCF, VCA und Filter; Effekte in der Praxis einsetzen; Modulationsquellen verstehen und anwenden; Arpeggiator und Control-Sequencer im Detail; LFOs und Hüllkurven erklärt; Sounddesign mit praktischen Tipps; globale Einstellungen und Kalibrierung; Backup und Wiederherstellung von Sounds; SysEx-Import und Werksreset; Bootloader-Funktionen; intuitive Erklärung durch zwei erfahrene Trainer; skalierbares Abspielfenster mit Vollbildfunktion; integrierte Such- und Lesezeichenfunktion; Videos kompatibel mit iPad und Tablets; ZIP-Download mit Anleitung zur mobilen Nutzung; kein zusätzliches Setup erforderlich; verständlicher Aufbau für Einsteiger und Fortgeschrittene38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Was passiert mit Mitarbeitern beim Firmenverkauf?
Was passiert mit Mitarbeitern beim Firmenverkauf? Beim Firmenverkauf können verschiedene Szenarien eintreten. In einigen Fällen werden die Mitarbeiter vom neuen Eigentümer übernommen und behalten ihre Arbeitsplätze. In anderen Fällen kann es zu Entlassungen kommen, wenn der neue Eigentümer die Belegschaft reduzieren möchte. Es ist auch möglich, dass die Mitarbeiter im Zuge des Verkaufs neue Verträge angeboten bekommen oder in andere Abteilungen versetzt werden. Es ist wichtig, dass die Mitarbeiter frühzeitig über die Verkaufsabsichten informiert werden, um Unsicherheiten zu vermeiden und eine reibungslose Übergangsphase zu gewährleisten. **
-
Welche Strategien können Unternehmen für erfolgreiche Akquisitionen entwickeln?
Unternehmen können erfolgreiche Akquisitionen durch gründliche Due Diligence, klare Zielsetzungen und eine gut durchdachte Integrationsstrategie erreichen. Es ist wichtig, die Kultur und die Werte beider Unternehmen zu berücksichtigen, um Konflikte zu vermeiden und Synergien zu nutzen. Eine offene Kommunikation mit den Mitarbeitern und Stakeholdern ist entscheidend, um Vertrauen aufzubauen und den Erfolg der Akquisition sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.